はじめに
この記事は、2026年9月28日の両学長ライブを、公開動画の音声を全編文字起こしして確認したうえで整理したものです。公開字幕・自動字幕は確認できなかったため、00:01:20頃から01:37:13頃までを確認できた文字起こしを一次の確認記録として使っています。冒頭約1分20秒と終了後約9秒は、文字起こしの発話記録がない範囲です。
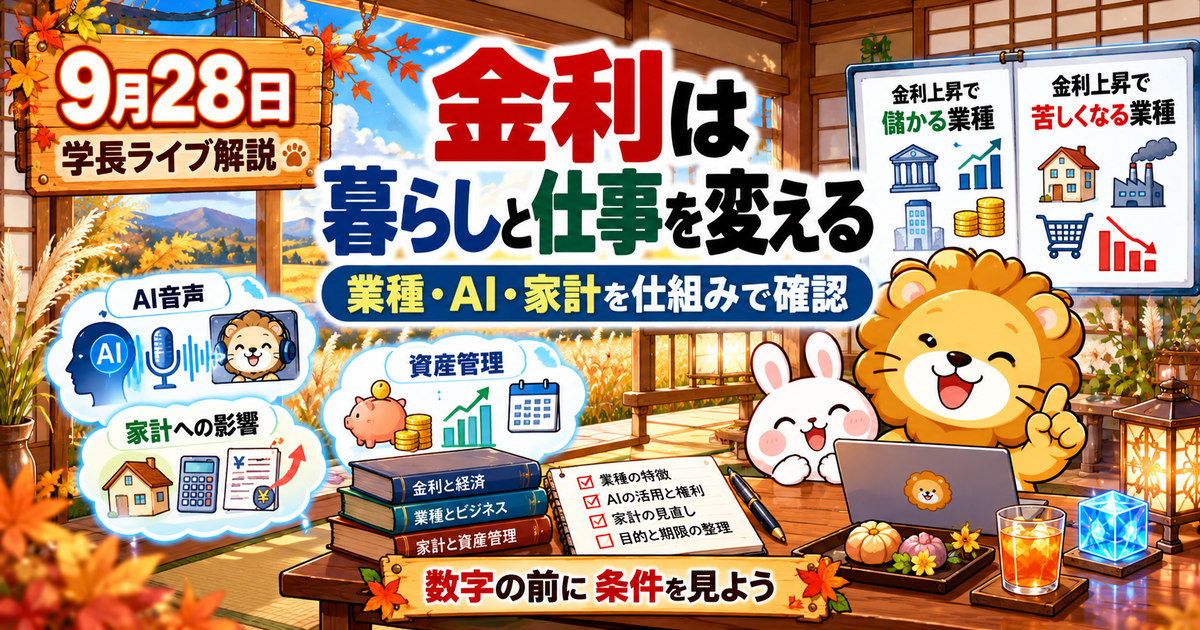
今回のライブでは、金利が上がる局面で事業や家計にどのような影響が出るか、AIで声・画像・スライドを組み合わせた動画制作がどこまで進んでいるか、そして家計や資産を何のために持つかが話題になりました。個別銘柄の売買推奨や、誰にでも当てはまる住宅・税務の結論を示す回ではありません。仕組みを理解し、自分の前提を確認してから選ぶための材料として受け取るのがよさそうです。
金利上昇は「良い」「悪い」の一言で終わる話ではありません。借入が多いのか、現金や債券など運用する資産が多いのか、価格変動に耐えられる期間を持つのかで、影響は変わります。AIも、作れることが増えたからこそ、使う目的、制作物の品質、権利、受け手への伝わり方を分けて考える必要があります。
今日のライブ全体像
前半は、未成年者のYouTube収益と申告、学資保険の解約額を自分でも確かめた相談、AIを使った動画制作の実演、時給換算で働くことへの考え方、家計管理ツールの入力に関する質問が続きました。
中盤の講義では、金利上昇で相対的に利益を得やすいとされる業種を、保険、証券、大手総合商社、無借金で現金を多く持つ企業という順に解説しました。後半は、資産を取り崩して家族旅行へ使う判断、住宅ローンと親族からの援助、目的別に投資資金を置く場合の注意といったQ&Aが中心です。
今回の重要な論点は次の3点です。
- 金利上昇の影響は、借入・運用資産・事業構造の組み合わせで異なる
- AIは制作時間を減らせる一方、権利、品質、受け手の信頼を確認して使う
- 家計と資産形成は、目的・期限・手元資金をそろえて見直す
主要テーマ1:金利上昇を「自分の貸し借り」から理解する
ライブでは、金利のある世界に戻ると、業種ごとに追い風と向かい風が分かれるという話から始まりました。学長は、転職・副業・投資の判断に役立てるため、会社名だけではなく、どのように利益を得ているかを見ることを提案しています。
日本銀行は、金融政策を通じて金融市場での金利形成に影響を与え、通貨・金融の調節を行うと説明しています。一般に金利が上がると、企業や個人の借入金利にも影響が及び、資金調達や消費・投資の判断が変わり得ます。金利水準だけを眺めるのではなく、自分が支払う側か、受け取る側か、どの程度の期間その状態が続くかを確認するのが出発点です。
保険会社は何で利益を得るのか
講義では、生命保険会社の利益を、予定より保険金支払いが少なかったことによる利益、想定より事業費が少なかったことによる利益、運用利回りが想定より高かったことによる利益、という三つの見方で説明しました。金利上昇と関係しやすいのは、預かった保険料を運用する部分です。
たとえば、契約者への約束を前提に資金を運用しているとき、市場金利が上がれば、新たな運用先から得られる利回りが高くなる場合があります。そのため保険会社は一般に金利上昇の恩恵を受ける業種として語られる、というのがライブの説明でした。
ただし、金利上昇時には既に保有している債券の価格が下がる方向に働くこともあります。会社ごとの資産・負債の期間、保有債券、商品設計で影響は異なります。「金利が上がれば保険会社は一律に有利」と単純化せず、決算資料や商品説明、必要保障と貯蓄目的を分けて確認したいところです。
家計に置き換えると、保険を「高い利回りが期待できるから」という理由だけで選ばないことが大切です。保障が必要な理由、途中でお金が必要になる可能性、解約返戻金の仕組み、他の選択肢と比べたときのコストを紙に書き出すと、営業トークだけで決めにくくなります。
証券・商社・現金の多い企業を見る視点
学長は、証券会社について、信用取引など借入を伴う取引から金融収益が生まれる構造を紹介しました。利用者にとって信用取引は借入を使った投資であり、値動きが想定と反対へ進んだ場合の損失も大きくなり得ます。ライブでも、初心者が無理に触るものではないという趣旨の注意がありました。
大手総合商社については、金利上昇が起こりやすいインフレ局面では、資源価格が高くなりやすいこと、資源・事業・キャッシュフローを持つ会社には追い風となる場合があることを説明しています。ここで重要なのは、金利上昇が直接利益を増やす場合と、インフレや景気の状況を通じて間接的に影響する場合を分けて考えることです。
最後に挙げられたのが、借入が少なく現金を多く持つ企業です。支払利息が増えにくく、預金利息や債券利息などを受け取れる可能性があるため、金利上昇局面で相対的に耐えやすいという見方です。個人でも同じで、借入を増やしすぎず、生活防衛資金を持ち、資金の置き場所を分けることは、金利の変化に慌てない土台になります。
初心者向け:金利ニュースを見たら確認する四つ
ニュースを見てすぐ投資先を変える必要はありません。まず次の四つを確認してみます。
- 自分の借入は固定金利か変動金利か、いつ見直されるか
- 預金・債券・投資信託など、受け取る金利や値動きがある資産は何か
- 生活費の何か月分を現金で確保しているか
- 投資先の会社は、借入、現金、金利に敏感な事業をどの程度持つか
こうした確認は、利益を約束するものではありません。むしろ、金利の話を「市場の遠い話」で終わらせず、自分の返済・貯蓄・投資の条件に結び付けるための作業です。
主要テーマ2:AI音声は「作れる」と「使ってよい」を分ける
ライブでは、AIに短い指示を出し、音声・スライド・画像を組み合わせた経済ニュース風の動画を作った実演がありました。学長は、原稿の読み上げと資料づくりを依頼すると、複数のAIを使って制作工程を進めた例を紹介しています。作業時間や制作コストを下げられる可能性がある一方で、読み上げのつなぎ目、抑揚、全体の構成には改善の余地があるとも振り返っていました。
ここから受け取れるのは、AIが人の代替かどうかという二択ではなく、どの工程を任せ、どこを人が確認するかを決める視点です。資料の下書き、文字起こし、構成案、表現のたたき台は時短につながることがあります。一方で、正確性の確認、受け手に伝わる順番、最終公開への責任は、人が持ち続ける必要があります。
また、ライブでは、他人の声や著作物に似せたものを作れることと、作ってよいことは別だという注意もありました。文化庁は、生成AIと著作権の関係についての考え方やチェックリストを公開しています。個人の声、肖像、既存の素材を使う場面では、著作権だけでなく、許諾、利用規約、誤認させない表示、相手への配慮を確認する必要があります。
AIを仕事へ使うときの小さな手順
副業や仕事でAIを使うなら、いきなり完成品を量産する前に、次のような小さな工程に分けると安全です。
- 何を短縮したいのかを一つ決める
- 公開してよい素材・自分で使う素材を分ける
- 事実、数字、固有名詞、引用元を人が確認する
- 声・画像・文章が誰かを誤認させないかを見る
- 小さく公開または社内利用し、反応と修正点を記録する
AIで作業が速くなっても、目的が曖昧なまま数だけ増やすと、確認や修正の負担が後から増えます。ライブ内でも、完成度だけでなく、聞き手にとって自然に聞けるか、どの程度まで使うかを考える話がありました。速さを活かすほど、確認の工程を短くしないことが重要です。
主要テーマ3:家計・資産形成は目的と期限で置き場所を決める
Q&Aでは、早期退職後に貯蓄を取り崩す場合の支出管理ツール、子どもとの海外旅行のために投資資産を取り崩す判断、住宅購入時に援助と住宅ローンをどう組み合わせるかが扱われました。回答に共通するのは、ツールや金利だけで一律に決めず、家族構成、教育費、手元現金、将来の支出、使う時期まで確認するという姿勢です。
家族旅行についての相談では、子どもと長期旅行へ行きやすい時期には限りがあるという事情を踏まえ、ライフプランを途中で柔軟に見直す考え方が示されました。一方で、教育費など近い将来に必要になる資金まで取り崩してよいという意味ではありません。ライブでも、資産状況や目的によっては使うべきでない人がいること、現金が少なすぎる可能性も確認すべきことが補足されています。
住宅ローンについても、相談者の年齢、子どもの有無、月々の支出、中期のイベントが分からなければ、一般論だけでは決められないという前置きがありました。限られた情報の中では、借入額を小さくする案が示されましたが、これは個別相談の答えです。住宅ローンの選択は、返済額、金利タイプ、手元資金、住宅以外の資産、教育・車・介護などの予定を一覧にしてから比較しましょう。
家計への落とし込み:収入は手取りから見る
支出管理シートの入力に関するQ&Aでは、給与の額面と社会保険料・税金を細かく分けるより、家計管理では手取り収入として入力した方が分かりやすい場合があると説明されました。固定資産税や自動車税など、後から支払う税金と、給与から差し引かれるものを混同しないこともポイントです。
国税庁によると、所得税の確定申告は、その年の所得金額と所得税額を計算し、過不足を精算する手続です。未成年者の収入や、家族名義の口座に振り込まれる収益などは、誰の収入として扱われるか、契約や実態で個別の確認が必要です。ライブの回答は一般的な方向性として受け取り、申告・扶養・住民税に関わる判断は、国税庁の案内、自治体、税理士などへ確認してください。
稼ぐ力への落とし込み:時間ではなく価値を見直す
時給換算の業務委託はおすすめしないのか、という質問に対しては、時給制そのものを否定するのではなく、時間だけを目的にしてしまう発想への注意が語られました。雇用形態が何であっても、仕事では相手の利益や課題解決にどのような価値を出せたかを見るという考え方です。
これは「長く働けばよい」という意味ではありません。自分の担当業務を、相手の売上、コスト削減、品質、継続率、事故防止など、どの成果に結び付けるのかを言葉にすることです。AIを使う場合も、作業時間を減らしたあとに、空いた時間で顧客理解、確認、改善、提案を増やせるなら、価値につながりやすくなります。
確認済みQ&A
ここでは、質問と回答の両方を文字起こしで確認できたものだけを整理します。個別の事情で結論が変わるため、同じ結論をそのまま当てはめないでください。
Q. 未成年者のYouTube収益が父親の口座へ入る場合、税金は父親のものになる?
ライブでは、未成年であることや振込口座だけで収益の帰属が決まるのではなく、実態を見るという趣旨の回答がありました。収益を得た本人の申告になる可能性、収入増加に伴い扶養などの論点が出てくることにも触れています。具体的な金額や家族の状況で扱いが変わるため、国税庁・自治体・税理士などで確認するのが安全です。
Q. 地方への異動で家賃が下がり手当が増えるなら、移るべき?
回答では、金額の損得は計算できても、どちらの暮らしが自分にとって幸せかは本人しか決められないとされました。地方では車が必要になり、車両価格、税金、駐車場、買い替えまで含めると家賃差が縮む場合もあるという説明です。収入・家賃だけでなく、交通、交友関係、暮らし方を並べて比較したい質問です。
Q. 家族旅行のためにNISAを一部取り崩してもよい?
ライブでは、教育費など近い将来に必要な資金を傷めないこと、取り崩しが常態化しないことを確認したうえで、子どもと旅行できる時期の価値も考慮する、という回答でした。ライフプランは固定された約束ではなく、使う目的と残す資金を分けながら見直すものだという学びになります。
今日からできる行動
- 借入、預金、投資の一覧を作り、金利が上がったときに支払う額と受け取る額を分ける
- 保険・投資・住宅ローンの契約書で、目的、期間、途中解約や金利見直しの条件を確認する
- AIに任せる作業を一つだけ選び、公開前の事実確認と権利確認を作業手順に入れる
- 家計簿の収入・税金・特別支出の入力ルールを一度決め、毎月同じ方法で記録する
- 1年以内に使う予定のお金と、長期で運用するお金を混ぜていないか見直す
hidekunの学び・実践メモ
今回のライブを見て、金利は投資ニュースではなく、家計の借入・現金・保険・働き方につながる言葉だと感じました。金利が上がる局面で有利そうな会社を探す前に、自分の家計が支払利息を増やしすぎない形になっているか、生活防衛資金を持てているかを確認する方が先です。
AIについても、短時間で動画の下書きまで作れる進化は魅力的です。ただし、便利だからと他人の声や素材を無断で使うのではなく、誰の素材か、公開してよいか、誤解を生まないかを確認する工程を残します。時短できた時間を、内容の検証と、読んだ人に役立つ形への修正に使いたいと思います。
まとめ
2026年9月28日のライブでは、金利上昇と業種の関係、AI音声の進化、家計・資産を目的別に考える方法が一つの流れとして語られました。
金利上昇では、保険・証券・商社・現金の多い企業のように相対的に追い風となり得る例が紹介されました。ただし、企業や個人の状況を見ずに結論を急ぐことはできません。AIも同様に、作れることを知ったうえで、権利、品質、受け手への配慮を確認して使う必要があります。
家計と資産形成では、使う時期が決まっている資金、長期で育てる資金、毎月の生活を守る現金を分けることが土台になります。数字の変化に慌てず、自分の目的と契約の中身を確かめて、次の一歩を選びましょう。