はじめに
この記事は、2026年10月1日の両学長ライブを、公開動画の音声からローカルで文字起こしして整理したものです。YouTubeではライブチャット字幕と日本語の自動字幕トラックを確認しましたが、本記事の確認記録には02:04頃から02:07:56頃までの4,176区間のローカル文字起こしを用いました。開始直後の約2分4秒は、発話が文字起こしに残っていない範囲です。途中に3分を超える不自然な欠落は確認できませんでした。確認できない発言を補ってはいません。
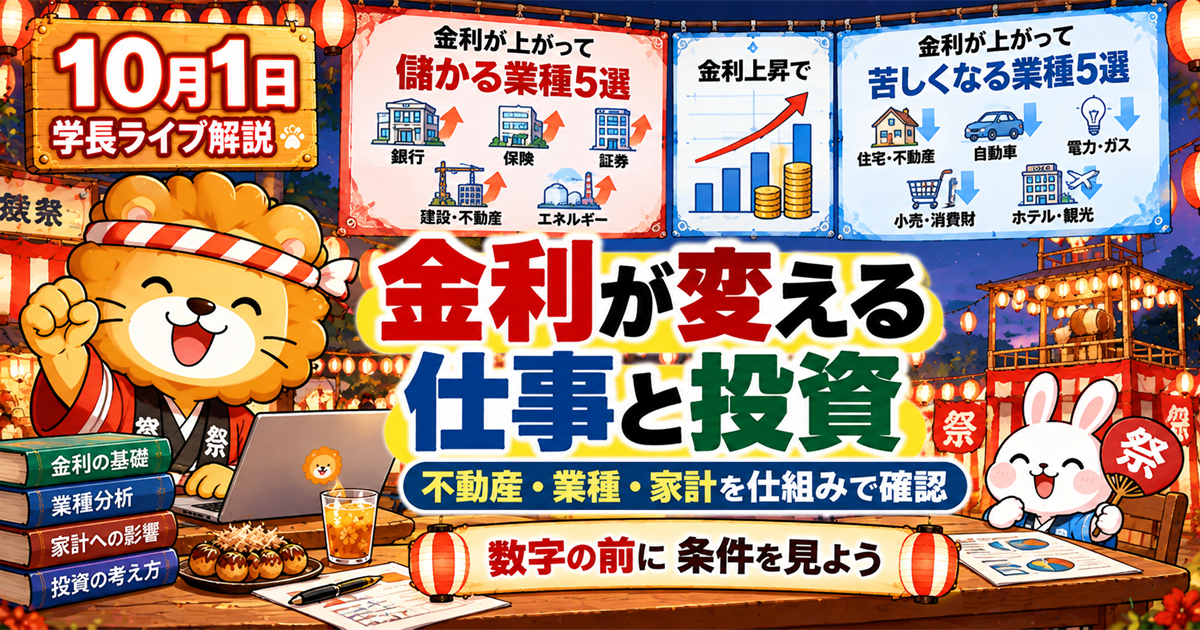
今回のお金の講義は「金利が上がって苦しくなる業種5選」の第3弾です。不動産、建設・ハウスメーカー、電気・ガス、資本集約型製造業、新興グロース企業を取り上げ、金利が高くなると、借入コスト、顧客の資金調達、投資家が求める収益率にどのような影響が起こり得るかを考える内容でした。
話の目的は、景気や株価を一点読みすることではありません。転職・副業・投資を考える際に、会社や業種がどのようにお金を借り、どの顧客に売り、価格を転嫁できるかを調べるための見取り図を持つことです。後半には不動産や株価への影響、転職、貯蓄性保険に関する質問もありました。
ライブの説明には、理解を助けるための単純化した数値例と、話し手自身の考えが含まれます。本記事では、それらを将来の価格や利益の予測として扱いません。個別の投資、住宅購入、保険、転職では、契約書・商品説明書・会社の開示資料・公的な制度案内を自分の条件に照らして確認してください。
今日のライブ全体像
冒頭では、10月を「行動する月」として始める話、AI業界で話題になったサービスについての雑談、コミュニティで学ぶことなどがありました。AIに関する部分では、話し手がまだ十分に試していない機能もあると明言していました。そのため本記事では、製品の仕様や性能を確定情報としては扱いません。
中心となったのは金利と業種の関係です。金利が上がる局面では、借入が大きい会社だけを見るのでは足りません。家を買う人、工場を建てる会社、資金を集めて成長する企業、そして株式を買う投資家まで、別々の立場の判断が重なります。話し手は、業界全体の追い風・向かい風を理解し、仕事選びや投資判断の材料の一つにするよう促していました。
終盤には、金利上昇を家賃へ転嫁できるのか、金利低下時に株価はどうなるのか、向かい風の業種への転職は避けるべきか、貯蓄性保険の説明をどう受け止めるかという質問が続きました。回答を通じて一貫していたのは、金利だけ、業種だけ、利回りだけで結論を出さないという姿勢です。
今回の重要な論点は次の3点です。
- 金利上昇の影響は、借入額、設備投資、顧客のローン、価格転嫁のしやすさによって業種ごとに異なる
- 投資や転職では、金利は一つの材料であり、会社固有の競争力、自分の経験、生活設計も同時に見る
- 家計では、住宅ローン、保険、投資商品の見出しではなく、総支払額と引き受けられるリスクを確認する
主要テーマ1:不動産業は取引量と資金調達の両方を見る
ライブでは、不動産業の収益源を分譲、賃貸、管理、仲介に分けて説明しました。金利上昇で特に影響を受けやすいものとして、分譲と仲介が挙げられています。住宅や投資用物件を買う人の多くはローンを利用するため、金利が上がると毎月の返済額や総返済額が増え、購入可能な価格帯や需要が変わる可能性があります。取引が減れば、仲介手数料を得る機会も減り得ます。
話し手は、表面利回り3%、借入金利1%なら差が2%だが、借入金利が3%になると差がなくなる、という単純化した例を使いました。これは不動産の価格がどのように決まるかを説明するための例です。空室、修繕、税金、管理費、借入条件、売却費用は含まれておらず、実際の物件の収益や価格を示すものではありません。
ここで家計が受け取れるのは、「家賃を取れるから大丈夫」「価格は上がり続ける」といった一文で判断しないことです。購入側なら、固定か変動か、返済が増えた場合の余力、住み替えの可能性を確認します。投資側なら、会社が分譲・仲介・管理・賃貸のどこで収益を得ているか、顧客の金利負担が売上へどうつながるかを、決算資料や事業説明で読み分けます。
実際に家を買う、借りる、投資用物件を検討する局面では、金融機関や不動産会社の試算だけに任せず、返済予定表、重要事項説明、将来の修繕費も含めた自分用の家計表を作ると、比較の前提をそろえやすくなります。
主要テーマ2:建設・ハウスメーカーは顧客の借入余力が関わる
建設業・ハウスメーカーについては、住宅ローンなどの金利が上がれば、住宅を建てる・買うという需要が弱くなり、工事や販売に影響し得るという流れで説明されました。企業が自社で借りている資金だけでなく、顧客の資金調達条件が売上へつながる点が重要です。
ただし、金利上昇があれば全ての建設会社が同じように苦しくなるわけではありません。公共工事、リフォーム、法人向け建設、地域の需給、保有する土地、受注残、資材価格、人手不足など、事業の中身は異なります。ライブの「向かい風」という表現は、業種全体を一括で評価する結論ではなく、調べる起点として受け取るのが適切です。
働く場所を選ぶ時も同じです。業界ニュースで住宅着工や受注の動きを見たうえで、自分が担う仕事が営業、施工管理、設計、リフォーム、法人営業のどこに近いかを分けて考えます。職種に必要なスキル、会社の顧客層、継続的に学べる環境を確認すれば、金利という大きな流れと自分の選択を混同せずに済みます。
主要テーマ3:電気・ガスと設備投資型製造業は資本の重さに注目する
電気・ガス業について、ライブでは生活に必要なサービスで需要が急になくなるとは限らない一方、大きな設備を持ち、多額の資金を必要とする事業では、金利負担が利益を圧迫し得ると説明されました。鉄鋼・化学などの資本集約型製造業も、工場、設備、研究開発に大きな資金が必要になるという共通点から取り上げられています。
確認したいのは「借入があるか」だけではありません。借入が固定金利か変動金利か、いつ借り換え・満期を迎えるか、設備投資が将来の売上やコスト削減につながるか、製品価格へコストを転嫁しやすいかを合わせて見ます。ライブでは、固定金利なら金利変化の影響が直ちに出ない場合がある一方、借り換え時には条件が変わり得るという趣旨も説明されました。
ニュースに出る大きな設備額や負債額は、単独で良し悪しを決める数字ではありません。安定した長期契約や規制、資産の耐用年数、事業の収益性も関係します。投資判断では、会社の有価証券報告書や決算説明資料で、有利子負債、支払利息、設備投資、営業キャッシュフローを時系列で見ると、話題の数字を自分で確かめる入口になります。
主要テーマ4:新興グロース企業は資金調達と期待収益率を分けて考える
新興グロース企業については、将来の成長への期待が株価に反映されやすく、金利が上がると投資家が求める収益率や資金の集めやすさが変わり得るという説明がありました。話し手は、現在の利益よりも将来の利益に期待して投資する場面では、低リスク資産の利回りが上がることも比較対象になるという考え方を紹介しています。
これは「金利が上がればグロース株は下がる」という決まりではありません。新製品、技術、顧客獲得、利益率、競合、為替など、多くの要因が株価に影響します。ライブ内の数値例も、機会費用を理解するための単純化した説明でした。個別銘柄を買う根拠や売る根拠に置き換えるのは避けたいところです。
家計の資産形成では、短期のテーマで商品を入れ替える前に、何年使わない資金か、値下がりした時にも積み立てを続けられるか、生活防衛資金は別に確保できているかを確認します。金融庁の新しいNISAの案内も、制度を利用する前に投資の目的と金融商品の特徴・リスクを理解することを案内しています。制度の枠があることと、値動きのリスクがなくなることは別です。
初心者向け:金利のニュースを自分の三つの箱に分ける
金利のニュースを聞いたら、難しい言葉を増やすより、次の三つの箱に分けてみると整理しやすくなります。
- 家計の箱:住宅ローン、預金、保険、毎月の余力に何が関係するか
- 仕事の箱:自分の会社・顧客・業種は、借入、設備投資、消費者ローンのどれに影響されやすいか
- 資産の箱:保有する商品・会社は、金利以外にどのような収益源、借入、成長投資、価格変動があるか
例えば変動金利の住宅ローンを利用している人は、ニュースの株価より先に、借入残高、返済方式、金利見直しの条件、家計の余白を確認した方が行動につながります。投資信託を積み立てている人は、日々の価格変動だけでなく、目的・期間・分散状況を確認します。転職を考える人は、業種の追い風だけでなく、いま持つ経験を次の職場でどう使えるかを書き出します。
家計・資産形成・稼ぐ力への落とし込み
家計では、ローンや固定費を「今月の支払額」だけでなく、金利や契約条件が変わった場合にも続けられるかで点検します。余力を見える化するには、収入、生活費、返済額、積立額、緊急資金を一つの表に置き、想定外の支出があった月も記録する方法が役立ちます。
資産形成では、利回りの見出しに反応する前に、商品が何へ投資し、どの程度値動きし、コストはいくらかを確認します。金融庁は、投資信託などの金融商品には利益が出る場合も損失が出る場合もあること、分散投資や長期・積立の考え方を示しています。NISAを使う場合でも、目的に合わない商品や短期で必要になる資金まで値動きのある資産へ寄せないよう注意が必要です。
稼ぐ力については、ライブ内のQ&Aで「業種が向かい風だから転職を避ける」と単純化しない考えが示されました。自分の強み、経験、興味、会社の事業内容、顧客の課題、収入の伸ばし方を併せて考えることが大切です。金利のような経済環境を学ぶと、顧客や会社が置かれている条件を理解しやすくなりますが、自分の人生を一つのニュースに委ねる必要はありません。
確認済みQ&A
金利が上がれば、賃料へそのまま転嫁できるのか
不動産についての質問に対し、話し手は、金利上昇分をそのまま家賃に上乗せできるとは限らないと説明しました。低い金利で借りている所有者との競争、地域の賃料相場、物件価格の変化などがあるためです。この回答は個別物件の賃料を予測するものではありません。家賃を前提に収支を計算するなら、周辺相場、空室、更新、修繕、借入条件を別々に確認する必要があります。
金利が下がれば、下がっていた業種の株価は上がるのか
話し手は、一般論としては金利上昇時と逆の力が働くことはあるものの、株価は金利だけで決まらないと答えました。企業ごとの新製品、競争力、収益、期待なども影響するためです。ニュースの方向と個別株の値動きを同一視しない、という実務的な注意として受け取れます。
金利上昇に弱い業種への転職は避けるべきか
この質問には、業種の追い風・向かい風を理解することは有用だが、それだけで働く場所を決めないという趣旨で答えていました。個人の強み、会社の状況、仕事内容、生活全体を考える必要があります。業種研究を、自分の選択肢を狭める道具ではなく、面接や仕事選びで聞く質問を増やす道具にするとよさそうです。
十年で増えると説明された貯蓄性保険はどう考えるか
税理士の親族から、一定期間で資金が増えると説明された保険についての質問がありました。話し手は、どの商品なのか、何が保証され、どの条件で受け取れるのかを確認せずに受け入れない姿勢を示しました。消費者庁も、将来の利益や有利さだけを強調する勧誘には注意し、契約内容を確認するよう呼び掛けています。保険料、解約返戻金、受取条件、途中解約時の不利益、為替や市場の影響の有無を、書面で確認してから比較しましょう。
今日からできる行動
- 自分の家計で金利と関係する契約を三つまで書き出す。住宅ローン、カードローン、預金、保険など、契約書や利用明細を見て金利・期間・見直し条件を確認します。
- 勤め先または関心のある会社を一社選び、何で稼ぎ、誰が資金を借り、設備投資がどれほど必要かを調べます。決算資料の売上、営業利益、キャッシュフロー、負債を一度に眺めるだけでも見え方が変わります。
- 投資の目的と使う時期を紙に書きます。近い時期に使う資金、生活防衛資金、長期で育てる資金を混ぜないことが、金利や株価のニュースに振り回されにくくする土台になります。
- 勧められた保険や投資商品は、その場で決めず、商品名、総支払額、解約条件、リスク、比較した選択肢をメモします。説明が理解できない部分は、販売者以外の相談窓口や公式資料でも確かめます。
hidekunの学び・実践メモ
今回のライブから持ち帰りたいのは、金利を「投資ニュース」だけに閉じないことです。金利は、家の返済、仕事の受注、会社の設備投資、企業の資金調達、株価の見られ方へ、時間差を持って関係します。だからこそ、上がるか下がるかを当てに行くより、自分の契約と選択にどんな経路でつながるかを図にしてみる方が実用的です。
私なら、まず毎月の固定費と借入条件を家計簿へ転記します。次に、保有している投資信託や関心のある会社について、金利以外の収益源とリスクを一行で書きます。最後に、仕事で伸ばしたいスキルを一つ決め、景気に左右されにくい基礎力と、変化を読む力を分けて育てます。小さな記録を続ければ、見出しの強いニュースを見ても、先に確認する順番を保ちやすくなります。
まとめ
2026年10月1日のライブでは、金利上昇で向かい風を受けやすい五つの業種を入口に、不動産、住宅需要、設備投資、資金調達、成長期待のつながりを整理しました。大切なのは、金利が上がったという一つの事実から、全ての会社や全ての投資を同じように判断しないことです。
家計では返済条件と余力、投資では目的・期間・分散・商品の中身、働き方では自分の強みと会社の事業構造を確認します。分からない数字や契約が出てきたら、結論を急がず、一次資料と書面に戻る。この順番が、金利のニュースを自分ごとにするための出発点になります。