はじめに
この記事は、2026年9月30日の両学長ライブを、公開動画の音声から全編文字起こしして整理したものです。公開字幕・自動字幕は確認できなかったため、00:00:25頃から01:46:17頃までの3,679区間を確認記録として用いました。開始直後約25秒と終了後約22秒は、発話が文字起こしに残っていない範囲です。確認できない内容を補ってはいません。
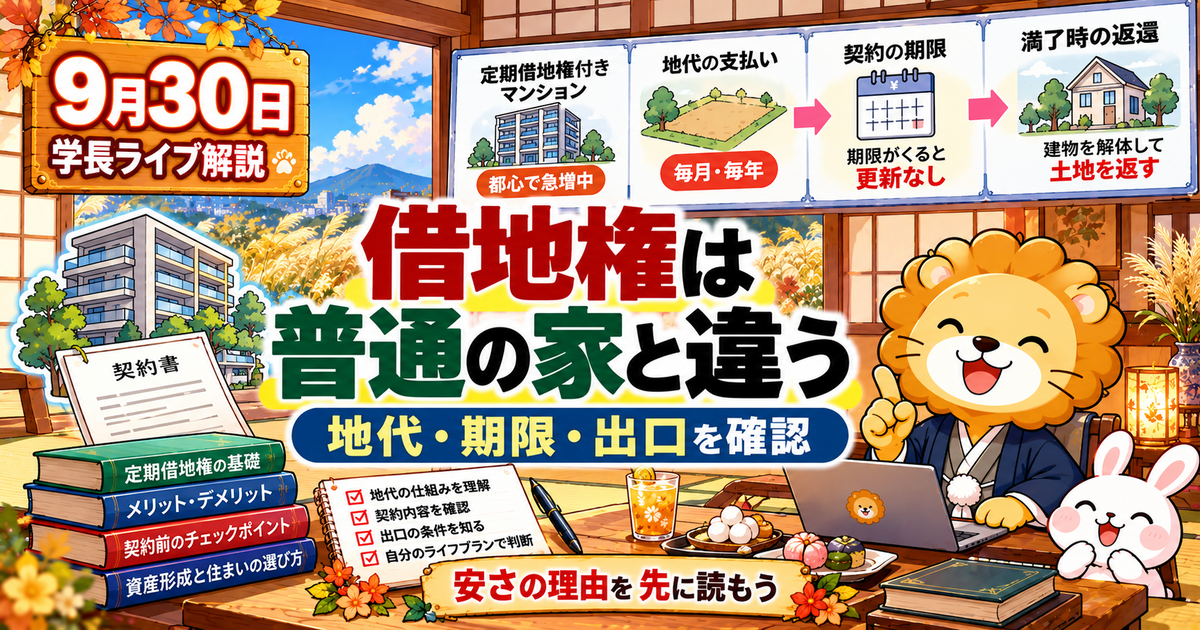
今回の中心テーマは、定期借地権付きマンションです。都心の住宅価格が高くなるなかで、所有権付きの分譲マンションより一見安く見える物件に、土地を借りているという前提があることを丁寧に分けて考える回でした。土地と建物の権利、地代、契約満了後、解体や売却のしやすさまで見なければ、購入価格だけでは判断しにくいという注意喚起です。
前半では、教育資金を十年程度先にどう置くか、スマートフォンをどの価格帯で選ぶかという質問にも答えていました。後半には株式分割の仕組みに関するQ&Aもありました。別々に見える話題ですが、共通するのは、商品名や初期費用ではなく、自分の目的、持てるリスク、総コスト、出口を先に確認する姿勢です。
ライブ内の説明には話し手の考えや、質問者の家計状況を前提にした回答が含まれます。本記事ではそれを一般的な結論に置き換えず、ライブで確認できた発言として整理します。住宅契約や投資商品の判断では、契約書面・商品説明書・公的な制度案内を自分の条件に照らして確認してください。
今日のライブ全体像
冒頭では、声の調子を抑えながら配信すること、生成AIによる音声クローンを試した経験、日々の小さな家計管理や稼ぐ力の積み重ねについて語られました。続いて、教育資金の置き場所、米国債の金利と為替リスク、スマートフォン購入、大学進学と起業の選択など、視聴者の状況に応じた相談が続きました。
お金の講義では、定期借地権付きマンションが増えているというニュースを入口に、所有権付きマンションとの違いを説明しました。ライブ内では、土地も建物も所有する一般的な分譲マンションに対し、定期借地権付きでは建物のみを所有し、土地は地主から期間を定めて借りるという構図が示されました。
終盤には、定期借地権付き物件を探す時に見るべき項目、定期借家との違い、株式分割の基本についての質問がありました。すぐに答えを出すより、分からない契約や投資を自分が説明できる状態まで戻すことが、今回のライブを通じた大きなメッセージだったと受け取りました。
今回の重要な論点は次の3点です。
- 定期借地権付きマンションは、購入価格だけでなく土地の権利、地代、期間満了、解体、売却まで見る
- 教育資金の運用方法は、年数だけで決めず、他の資産・収入・必要時に値下がりへ耐えられるかで変わる
- スマートフォンや株式分割の話でも、目的と購入単位を確認し、見出しだけで判断しない
主要テーマ1:定期借地権付きマンションは何が違うのか
ライブでは、定期借地権付きマンションを「普通の家と同じだと思わない」ことが繰り返し語られました。一般的な所有権付き分譲マンションでは、区分所有者が建物部分と土地の持分を持つのに対し、定期借地権付きマンションでは、土地を借りる契約の上に建物の権利があります。この違いは、住んでいる間だけでなく、月々の支出、将来売る時、契約期間の終わり方に関係します。
国土交通省は、定期借地権について、期間満了時には原則として建物を取り壊して土地を返還する整理を示しています。実際の契約には種類や個別の条項がありますが、「長く住めそう」という印象だけで、土地の権利が残る物件と同じように扱うことはできません。購入を検討するなら、重要事項説明書だけでなく、借地契約、残存年数、満了時の取扱い、管理規約、積立金の説明を一式で読みたいところです。
ライブ内では、都心部の土地価格上昇を背景に、借地権付き物件が所有権付きより一〜二割程度安く見える例が紹介されました。東京・文京区の例として、70年の定期借地権付きで70平方メートル台前半、1億2,000万〜1億5,000万円の部屋が、通常の分譲なら1億4,000万弱〜1億8,000万円程度になるという説明です。これはライブで用いられた説明例であり、どの物件にも当てはまる価格比較ではありません。
価格差があるからこそ、何が含まれず、何を継続して払うのかを確認する必要があります。安く見える理由が、建物の仕様だけではなく、土地を所有しないこと、利用可能な期間が決まっていることに由来する場合、比較の土台そのものが違います。購入時の数字を横に並べるだけでは、将来の負担と選択肢が見えません。
主要テーマ2:地代・満了・解体・売却を一続きで見る
ライブでは注意点として、地代、期間満了後の返還、解体費用の積立、残存期間が短くなった時の価値低下が挙げられました。土地を借りる以上、地代という継続コストがあります。地代の改定方法や負担の範囲は契約によって異なるため、月額だけでなく改定条項や支払期間を確認する必要があります。
次に、期間満了時の扱いです。定期借地権では、契約満了時に建物を収去し、更地として返還することが原則となる仕組みがあります。解体費用を誰が、どのように準備するかは、購入後に初めて考える事項ではありません。長期修繕積立金と同じように、解体準備金や返還に関する取り決めを購入前に読み、総支払額へ入れて考える必要があります。
また、中古で売る場合には残存期間が影響します。残り年数が短い物件は、次の買い手にとって住める期間が短く、住宅ローンや資金計画にも影響し得ます。ライブでは、最後の出口まで見なければ不動産で得をしたか分からないという趣旨の説明がありました。これは売却益を狙う話だけではなく、転勤、家族構成の変化、相続などで売却・賃貸・住み替えが必要になる可能性を含めて考える視点です。
初心者が物件概要で定期借地権の文字を見つけたら、安さだけで急いで申し込まず、次の質問に答えられるかを確認すると整理しやすくなります。
- 土地は誰が所有し、自分が取得する権利はどこまでか
- 借地の期間はいつ始まり、いつ終わるか。更新や再契約の条件は何か
- 地代、管理費、修繕積立金、解体準備金などを含む月額と総額はいくらか
- 満了時の解体・明渡しの責任と資金の準備方法はどうなっているか
- 売却する時、残存期間やローン条件が買い手にどう影響しそうか
答えが曖昧なままなら、購入判断を急がず、宅地建物取引士など契約内容を確認できる専門家へ相談する選択があります。営業担当者の説明を聞くことと、契約上の不利益を自分で理解することは別の作業です。
初心者向け:定期借地権と定期借家を混同しない
ライブでは、普通借家から定期借家への変更を提案されたという視聴者相談もありました。質問の前提には借地と借家が混在しており、話し手も状況の確認が必要だと繰り返していました。この場面が示すのは、似た言葉でも契約対象と権利関係が違うということです。
定期借地権は土地を借りる権利に関する話です。一方、定期建物賃貸借、いわゆる定期借家は建物を借りる契約に関する話です。普通借家と定期借家の切替え、立退き料、更新の可否などは、現在の契約書、通知書、提案書の文言で結論が変わります。ライブ内での一般的なやり取りだけで、自分の契約の答えを出すことはできません。
家賃、住宅、ローンの相談では、まず「誰が誰に何を貸しているのか」「現在の契約種別は何か」「変更提案は新規契約か、更新か、解約を前提とするか」を紙に書き出すと、相談先にも状況を伝えやすくなります。用語が分からないまま署名せず、手元の書面を持って専門家や公的相談窓口へ確認することが大切です。
家計への落とし込み:住宅費を購入価格だけで比べない
家計で住宅を考えるときは、購入価格を住宅費のすべてとして扱わないことが出発点になります。所有権付きでも、管理費、修繕積立金、固定資産税、保険、将来の修繕があり、定期借地権付きならさらに地代や契約満了に関する費用が関係します。どちらが良いかを一般論で決めるのではなく、自分の居住年数、転居の可能性、支払い余力、資産を残す目的を比べます。
家計簿や表計算では、購入時費用、月額費用、十年単位で見込む費用、満了・売却時に生じ得る費用を分けると見通しが良くなります。見積もりの数字には、根拠となる書面の名前と確認日も添えます。住宅は金額が大きいため、数十万円単位の差だけでなく、条件が変わった時の選択肢まで書き出す価値があります。
今回のライブのように、都市部の物件では「立地が良い」「所有権より安い」という言葉が目に入りやすいものです。しかし、家計にとって重要なのは、いつまで住めるか、途中で出るなら何ができるか、家族に残す必要があるか、支払いを続けても生活防衛資金を維持できるかです。住まいの満足と資産性を同じ指標に押し込まず、目的別に点検します。
資産形成への落とし込み:教育資金は家計全体の耐久力で考える
前半のQ&Aでは、新NISAを満額で利用し、十年程度先の子どもの大学資金をどう置くかという相談がありました。質問者は金利が上がっている米国債、現金、日本国債のどれを選ぶかを尋ねています。ライブでは、米国債の利回りに目が向く一方で為替リスクがあること、商品選択だけでも考える要素が多いことが説明されました。
話し手は、質問者に十分な資産と収入があり、教育費の支払いが困難になりにくいという前提なら、自分なら全世界株式の投資信託へ多くを配分するという個人的な考えを示しました。十年後に入学しても学費は四年間に分かれて必要になること、状況次第では円建ての収入で教育費を賄い、投資の保有期間を延ばす選択があるという説明です。一方で、貯蓄や老後資金に余裕がなく、教育費の下振れを許容できない人には同じ助言をしないとも述べました。
ここで大切なのは、全世界株式や債券のどちらが正しいかを切り取ることではありません。必要時期が同じ十年後でも、他の資産、収入の安定性、教育費以外の支出、価格が下がった時に売らずに済む余力で答えが変わります。生活防衛資金と近い将来に使う資金を分けたうえで、投資に回す額と値動きを受け入れられる期間を決める順序にしたいところです。
また、米国債に投資する場合には、利回りだけでなく、円と外貨の為替変動、途中売却時の価格変動、購入手数料や税金、満期まで保有できるかを確認します。金融商品の具体的な配分は個別事情で変わるため、ライブの一例を自分の資産配分へそのまま写さないでください。
稼ぐ力への落とし込み:道具への支出は目的と予算で決める
スマートフォン購入の質問では、旧機種の電池持ちや動作に不満がある一方、予算に余裕がない視聴者に対して、話し手は廉価版・標準モデルを候補にする考えを示しました。高性能な上位機種を買う理由が自分にあるかを考え、実際に必要な用途へ支出を合わせるという趣旨です。
この考え方は、仕事用の端末、AIツール、有料講座、副業の道具にも応用できます。購入前に、現在の端末で止まっている作業は何か、新しい機種で何分短縮できるか、売上や学習にどうつながるか、月額費用を続けられるかを書き出します。用途がカメラ・動画編集・業務アプリなどに明確なら上位機種の価値を検討できますが、名前や新しさだけでは費用対効果を判断できません。
ライブでは、家計管理や通信費の見直しを一つ始めると、次の改善につながりやすいという話もありました。稼ぐ力を伸ばすために大きな買い物から始める必要はありません。固定費を一件確認する、作業時間を一週間記録する、今の道具でできる小さな仕事を一つ試す、といった行動でも、目的に沿った支出かを見極める材料になります。
注意点:営業トークより契約条件へ戻る
ライブでは、営業担当者を論破しようとして話を聞きに行くより、理解できない商品や契約へ近寄らない方がよいという趣旨の注意もありました。これは営業担当者個人を否定する話ではなく、話し方の上手さと契約が自分に合うことを混同しないための視点です。
住宅・保険・投資のように金額が大きい商品は、良い面だけでなく、条件が悪化した場合、途中で売る場合、解約する場合を確認します。口頭の説明ではなく、契約書、重要事項説明書、商品説明書、手数料表などに戻る習慣を作ると、比較の軸がぶれにくくなります。分からない箇所は、質問内容を文書で残し、回答の根拠も確認します。
今日からできる行動
今日できる行動は、大きな決断より先に、いま見ている条件を整理することです。
- 住宅サイトで気になった物件に「定期借地権」「借地期間」「地代」「解体準備金」の記載がないか確認する
- 自宅の住宅費を、家賃またはローンだけでなく、管理費・修繕積立金・税金・保険を含めて書き出す
- 教育費など使う時期が決まっている資金について、必要時期と、値下がり時に補える収入・資産を分けて確認する
- 高額な端末やサブスクリプションを買う前に、使う目的、代替案、総額、見直し日を一枚にまとめる
- 契約書で理解できない言葉が出たら、署名・申込みの前に相談先と質問事項を整理する
確認済みQ&A
十年程度先の教育資金を、米国債・現金・円資産のどれで持つか
視聴者は、新NISAを満額で利用しており、十年程度先の子どもの大学資金について、金利が上がっている米国債、現金、日本国債のどれがよいかを質問しました。回答では、米国債には為替リスクがあること、債券を選ぶだけでも前提を考える必要があることが述べられました。話し手自身なら、質問者に十分な収入・資産があり教育費を払えなくなる可能性が低いという前提で、全世界株式へ多く配分するという個人的な考えを示しました。余裕がない家計へ同じ考えを当てはめない、とも明言しています。
予算に余裕がない時のスマートフォン購入
旧機種を電池交換しながら使っているが、動作や電池持ちに不満があるという質問に対し、話し手は上位モデルではなく廉価版・標準モデルを候補にする考えを示しました。回答は特定機種の購入推奨ではなく、予算と用途に対して上位機能が本当に必要かを考える例として受け取れます。価格・通信契約・下取り条件は更新されるため、購入時点の公式仕様と総額の確認が必要です。
株式分割は何のために行われるのか
個別株を始めた視聴者から、株式分割は株価が上がりすぎた株を買いやすくするものか、デメリットはあるのかという質問がありました。回答では、株価が高く100株単位での購入額が大きくなると買いにくいため、分割によって一株当たりの価格と最低投資金額を下げ、買いやすくする面があると説明されました。日本取引所グループも、株式分割によって保有株式全体の実質的価値は変わらない一方、投資単位が小さくなる仕組みを示しています。分割というニュースだけで売買を決めず、企業の事業・利益・価格水準・自分の購入目的を別に確認したいところです。
hidekunの学び・実践メモ
今回のライブで印象に残ったのは、難しい物件や商品を「安いから得」と一言で片付けないことです。住まいは買った瞬間だけで終わらず、住み続ける費用、家族の変化、売却や返還の時までつながっています。だから、魅力がある物件ほど、良い点と同じ量だけ終了条件を書き出すようにしたいです。
教育資金の話からは、投資対象より先に、家計全体の耐久力を確認する必要を感じました。十年という期間だけでリスクを決めず、急な収入減や大きな出費があっても教育費を出せるかを見ます。投資は目的のための手段であり、目的の資金を危うくしない設計が先です。
端末や有料サービスでは、「新しい方が良い」ではなく、今の作業のどこが困っているかを言語化します。家計簿に支出を記録する時も、金額だけでなく、買った目的と使った結果を残せば、次の選択を改善しやすくなります。
まとめ
2026年9月30日のライブは、定期借地権付きマンションを入口に、契約の中身と出口を確認する重要性を学ぶ回でした。土地を所有しない物件では、地代、契約期間、解体、返還、売却時の残存期間が、購入価格と並ぶ大切な条件になります。
教育資金、スマートフォン、株式分割の話でも、考え方は共通しています。自分の目的、使う時期、予算、リスクを先に置き、商品やニュースの名前だけで結論を出さないことです。分からない契約は急がず、条件を紙に戻し、必要に応じて専門家や公式情報で確認します。
今日の一歩は、気になる物件や支出を一つ選び、総額と終了条件を調べることです。小さな確認を積み重ねるほど、見かけの安さやその場の熱気に流されにくくなります。
参考情報
- 国土交通省「定期借地権の解説」:定期借地権の制度と、期間満了時の建物収去・土地返還に関する整理
- 法務省「借地借家法等の改正(定期借地権・定期建物賃貸借関係)について」:定期借地権と定期建物賃貸借の制度情報
- 日本取引所グループ「株式分割の仕組み・効果」:株式分割と投資単位の考え方
- 2026年9月30日 両学長ライブ:公開動画の音声を全編確認して作成