はじめに
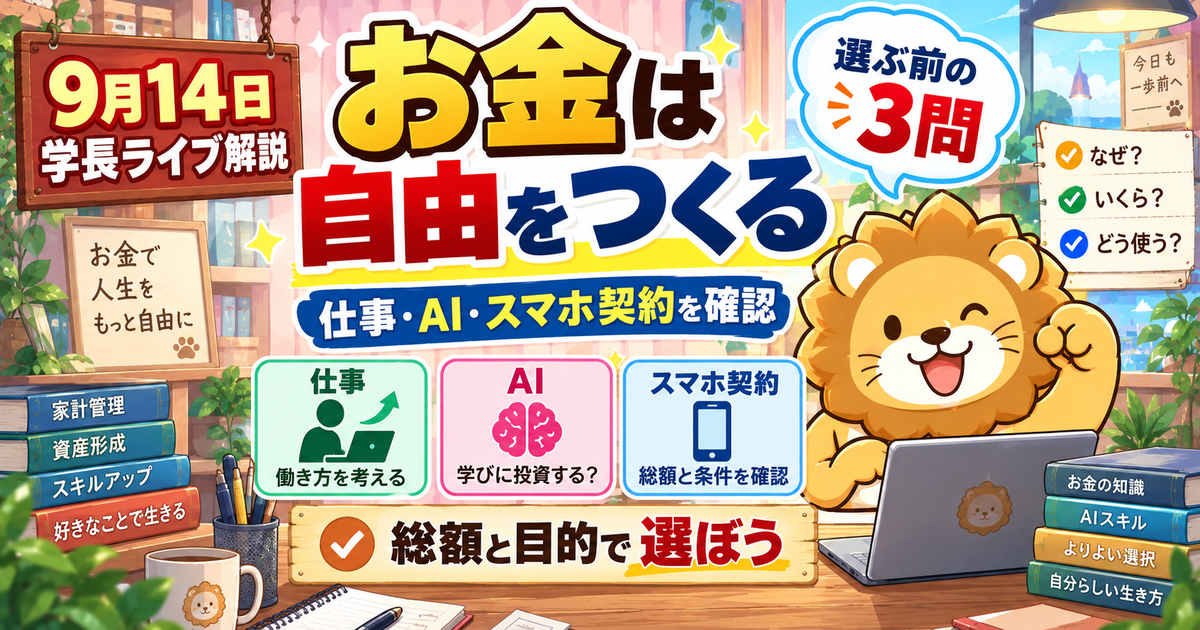
2026年9月14日の両学長ライブでは、資産が1億円あっても仕事を辞めない理由、AIの高額スクールへの向き合い方、スマートフォンの返却を前提にした契約、教育資金の置き場所が大きな話題になりました。どの話題にも共通していたのは、目に入りやすい月額料金や宣伝文句だけで決めず、目的、総額、条件、自分の生活への影響を分けて考える姿勢です。
この記事は、日本語自動字幕で00:00:08から01:51:22まで確認し、実際に語られた内容を要点化したものです。動画総時間は01:55:08で、01:51:22から終了までは字幕で確認できていません。ライブ中の考え方と、読者が自分の家計へ当てはめるための一般的な補足は区別しています。投資、雇用、通信契約は個別の事情や規約で結論が変わるため、契約書や公式情報も確認してください。
今日のライブ全体像
ライブの前半では、退職を迫られたときの考え方、教育資金、住む場所、会社契約の家賃、通信費など、視聴者の質問に答える流れが続きました。中盤は、ソフトバンクの新型iPhoneを例に、2年間の安い月額表示と、端末代金・通信費・返却条件を合計して見る必要性を説明しています。後半は、AIを使った学びや高額スクールへの勧誘、そして「1億円あってもなぜ仕事を辞めないか」というテーマを掘り下げました。
この日の内容は、一見すると退職、教育、スマホ、AIとばらばらです。しかし判断の順序は同じです。まず自分が何を得たいのかを言葉にする。次に、支払う総額と将来の条件を確認する。最後に、選んだ後の自由度や生活への影響を想像する。この順序を持つと、家計の大きな選択を少し落ち着いて見られるようになります。
主要テーマ1:1億円は「仕事を辞める合図」ではなく、選択肢を広げる資産
ライブ後半では、資産1億円があっても仕事を辞めない人がいる理由が七つの観点で紹介されました。リスク資産だけで生活費を作る難しさ、家族や子どもの教育費、より余裕のある資産額を目指したい気持ち、資産形成を続けたい考え、高い勤労収入を手放しにくいこと、社会的信用や人とのつながり、仕事そのものが好きであることです。
途中では、資産1億円に対して年4%の数字を当てはめる例も出ます。ただし、学長はリスク資産を100%にすることは現実的でないという文脈で話しており、この数字を将来の収入として約束する内容ではありません。株式や投資信託などの価格は上下し、元本割れの可能性もあります。取り崩しを考える際は、生活費、現金の余力、家族構成、収入の見込み、下落時にどこまで耐えられるかを一緒に考える必要があります。
大切なのは、資産額を「もう働かなくてよいか」という一問だけで見るのではなく、「何を選べる状態にしたいか」として見ることです。仕事の時間を減らしたいのか、嫌な仕事を断れるようになりたいのか、家族との時間を増やしたいのか、学びや小さな事業に挑戦したいのか。同じ1億円という数字でも、目的によって必要な現金、投資、収入源の組み合わせは変わります。
金融庁も、安定的な資産形成では、ライフプランに合わせて長期・積立・分散を組み合わせる考え方を示しています。これは個別の利益を保証するものではありませんが、短期の値動きだけで生活設計を決めないための基礎になります。ライブの「お金があるから働かない、ではなく、働き方を選べる」という話は、資産形成を生活の自由度につなげて考える視点として受け取れます。
主要テーマ2:月額の安さではなく、端末・通信・返却条件を一枚に並べる
中盤では、ソフトバンクの新型iPhoneに関する、2年間は月額990円と見える紹介を題材に、数字の見せ方と総額の違いが話されました。ライブ内では、端末を48回払いにした場合の残りの支払い、通信料金、途中で返却する条件、端末の傷などを含めて見る必要があると説明されています。
ここで扱われた月額990円や端末価格、返却時の扱いは、ライブ内で紹介された条件と試算です。通信サービスの内容、端末価格、割引、対象機種、返却時の査定、期限は変わり得ます。契約を検討する際は、ソフトバンクのiPhone 18 Pro公式ページと申込画面・契約書面を確認し、その時点の条件で比べてください。
学長の主張は、端末を返却する選択そのものを一律に否定するというより、「月額だけを見て得だと決めない」という点にありました。ライブでは、返却時の端末状態の判定が厳しくなり得ること、通信契約の金額も端末代とは別にかかること、2年後に同じ使い方を続けたいかを先に考えることが述べられています。
初心者が比較するなら、次のように一枚の表へ分けると整理しやすくなります。
- 端末本体の総額、分割回数、最終回に残る支払い
- 月々の通信料金、オプション、割引が続く期間
- 返却、買い取り、分割継続の各選択肢
- 傷、故障、紛失、期限超過などで追加費用が生じる条件
- 24か月後に自分がしたいことと、そのために必要な費用
月々の負担が軽く見えても、選べる行動が狭くなるなら、その点も費用の一部です。今の端末を長く使う選択、一括購入、回線と端末を分ける選択などを同じ表に載せると、広告の数字だけでは見えない差が出ます。
主要テーマ3:AIの高額スクールは「何を学び、何に使うか」から逆算する
ライブでは、AIを使えば稼げるという訴えから、高額なスクールや個別相談へ誘導する広告・SNS投稿について注意が促されました。学長は、AIを使うために高額スクールへ行く必要はないという考えを示し、基礎を自分で学び、小さな仕事や日々の作業に組み合わせて使うことを勧めています。
ここで区別したいのは、講座を購入する行為と、AIを実際の課題解決へ使えるようになることです。講座が自分に合うかは、カリキュラム、受講期間、質問対応、返金や解約の条件、提供者の説明、卒業後に自分で試せる内容かで変わります。「AIで稼げる」という見出しだけでは、仕事内容も必要な時間も分かりません。
副業や仕事の効率化へつなげるなら、先に小さな用途を一つ決めるのが現実的です。例えば、議事録のたたき台を作る、商品説明の構成を考える、表計算の関数を調べる、顧客への案内文を下書きする、といった用途です。その上で、自分で確認し、誤りや著作権・個人情報の扱いを見直す習慣が必要になります。利用料や教材費を支払っただけで収入が増えるわけではありません。
AI学習にお金を使うときは、次の三つを事前に書いてみてください。
- 何の作業を、どれくらい短くしたいのか
- 学んだ後に、どの仕事や小さな実験へ使うのか
- 費用、学習時間、見直す日をどこに置くのか
この三つが空欄のままなら、申し込みより先に無料の公式資料や一般書、少額のツールで試す余地があります。高額か低額かだけでなく、使い切れる内容かを判断材料にすることが、ライブの趣旨に近い整理です。
初心者向け整理:教育資金は「使う時期」と「減って困る度合い」を分ける
前半には、10年以内に大学進学を予定し、約1,200万円の教育資金を確保した人から、中期資金をどのように置くかという質問がありました。学長は、元本を減らしたくない目的なら現金や個人向け国債を土台にする考え方に触れつつ、質問者の条件に対する自分の回答としては、収入や支払い能力、使うタイミングを踏まえて株式へ置く考えも示しました。
この部分は、学長自身のリスク許容度を含む回答です。教育資金をすべて同じ場所に置く方法を推奨するものではありません。進学時期が近い資金、予定がまだ柔軟な資金、親の生活防衛資金は、必要な時期も値下がりに耐えられる度合いも異なります。
金融庁のNISAに関する案内でも、投資には元本割れの可能性があることが明記されています。教育費のように支払時期が見えているお金は、「増えるかもしれない」だけでなく、「その時期に減っていたら何が起きるか」を考えることが大切です。家計の全体像、奨学金や進学先の選択肢、収入の継続性まで含めて、必要額を分けておくと判断しやすくなります。
家計・資産形成・稼ぐ力への落とし込み
今回の三つの主要テーマは、それぞれ別の話ではありません。家計では、通信契約や教育費のように期限のあるお金を可視化する。資産形成では、資産額だけでなく生活費と働き方の選択肢を一緒に考える。稼ぐ力では、AIを目的のない高額な買い物にせず、実際の作業で小さく使う。この三つがつながると、支出、投資、学びが同じ家計の中で見えるようになります。
たとえば、端末の買い替えを検討しているなら、通信費の節約額だけで終わらせず、端末が今の仕事や学習で本当に必要かを確認します。教育費を準備しているなら、目標額だけでなく支払予定月をカレンダーへ置きます。AIを学ぶなら、受講前に一つの作業で試し、時間や成果の変化を記録します。数字を一度に完璧にする必要はありません。判断ごとに「目的・総額・期限・選択肢」を一行ずつ追加するだけでも、家計簿が判断の道具になります。
注意点:ライブの意見と、個別の契約・制度は分けて確認する
ライブは具体例が多く、考えるきっかけになります。一方で、通信サービスの料金や返却条件、雇用保険の給付、投資商品の値動きは、契約時点や個人の事情で変わります。ライブ内で紹介された条件や考え方をそのまま自分の契約へ当てはめるのではなく、公式書面と自分の数字へ戻すことが必要です。
特に、退職を促された場合の自己都合・会社都合の扱い、雇用保険、退職条件は、会社との経緯や書面で変わります。ライブでは状況を調べ、交渉の余地を確認する趣旨が語られましたが、署名や退職の判断を急がず、ハローワークや労働相談窓口、必要に応じて専門家へ相談してください。
今日からできる行動
- 直近の大きな支出を一つ選び、月額ではなく総額と期限を書き出す。
- 端末・通信・保証・返却条件を別の行にして、契約書面と照合する。
- 教育費や近い将来に使うお金は、使う予定月と不足した場合の影響を家計表へ加える。
- AIで小さく改善したい作業を一つ決め、無料または低コストの範囲で一週間試す。
- 資産額の目標の横に、「増やしたい自由」を一つ書く。時間、働き方、家族との予定など、数字以外の目的も残す。
確認できたQ&A
Q. 10年以内に使う教育資金は、どのように置けばよい?
質問者は、大学進学まで10年以内で、約1,200万円を確保している状況を示しました。学長は、元本を減らしたくないお金なら現金や個人向け国債という考え方に触れたうえで、収入や支払い能力、利用時期によっては株式へ置くという自分の考えを述べました。これは質問者の条件に対する回答であり、教育資金の一律の運用方法ではありません。読者は使う時期と、値下がりした際に困る度合いを分けて検討する必要があります。
Q. 2年後に返却すれば安く見えるスマホ契約は、どう考えればよい?
ライブでは、端末代と通信料金、返却条件、返却時の端末状態の判定をまとめて見るよう説明されました。学長は月額表示の安さだけで判断しない考えを示しています。契約の有利・不利は使用期間、端末の扱い、割引の条件、選べる回線、現在の家計によって変わるため、返却・買い取り・継続払いを同じ表で比較するのが出発点になります。
hidekunの学び・実践メモ
今回のライブで残ったのは、「お金があるか」より「何のために選ぶか」を先に置く考え方です。1億円という数字も、新しい端末の月額も、AI講座の料金も、数字だけなら分かりやすく見えます。しかし生活で使うお金は、仕事、家族、時間、安心、将来の選択肢と結びついています。
私自身も、サービスや道具を選ぶときは、値段とともに、何の時間を減らし、どんな作業を良くしたいのかをメモします。数字が小さくても毎月続く契約なら総額を出し、数字が大きくても将来の収入や生活の余白につながるなら、試す範囲を決めて振り返ります。この習慣があれば、宣伝に急かされたときにも、いったん自分の目的へ戻れます。
まとめ
9月14日のライブは、資産1億円、スマホの返却プログラム、AIの高額スクール、教育資金を通じて、数字を自分の生活へつなげて考える回でした。資産は仕事を辞めるためだけのものではなく、働き方の自由度をつくるものになり得ます。スマホや学びへの支出は、月額や宣伝ではなく、総額と条件、使い道を並べて判断します。教育資金は使う時期と減って困る度合いを分けます。
今日できる一歩は、今ある契約や予定の一つを選び、目的・総額・期限・選択肢を紙に書くことです。数字の後ろにある生活を見えるようにすると、次の選択を急がずに考えられます。
参考情報
情報基準日:2026年9月14日