はじめに:金利を見る前に、円に戻すまでの条件を確認します
2026年8月31日の両学長ライブは、動画タイトルから、外貨預金、工務店のお客様の声、金融機関に関する報道、夏風邪ペダルを主な話題としていることを確認できます。YouTubeのメタ情報では、公開時刻は日本時間6時31分32秒、ライブ開始は6時39分19秒、動画全体は1時間57分42秒です。
公開字幕・自動字幕は提供されていません。音声形式は確認できましたが、この作業環境では全編を確認できる確定文字起こしを得られていません。そのため、ライブ内の具体的な発言、外貨預金の残高や統計の意味、特定企業に関する事実関係、個別の質問と回答は推測で掲載しません。この記事では、動画タイトルから確認できる話題と金融庁・J-FLECの一次情報を分け、外貨預金を検討または保有している人が確認したい順番を整理します。
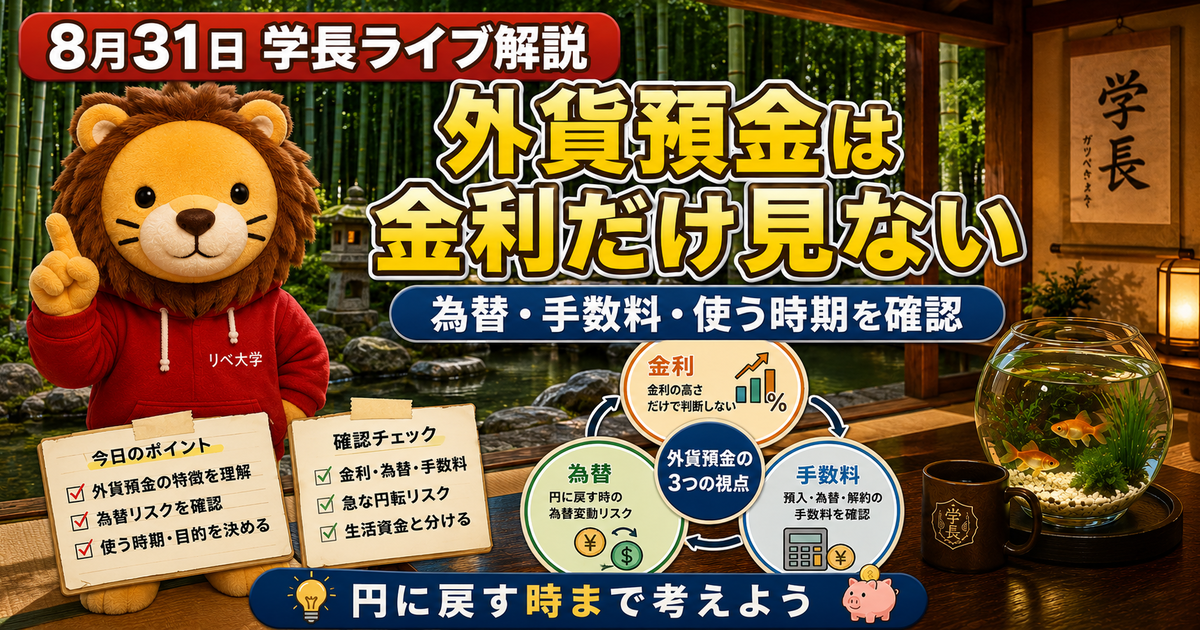
外貨預金は、円預金とは異なり、受け取る利息だけでは結果を判断できません。預け入れる時と円に戻す時の為替レート、往復の為替手数料、中途解約の条件、預金保険の対象かどうかを同じ資料で見ます。高い金利だけを入口にせず、何のリスクを引き受ける商品なのかを先に理解することが、家計を守る第一歩です。
今日のライブ全体像:確認できた範囲と記事の扱い
動画の正式タイトルから確認できるテーマは、次の三つです。
- 外貨預金を金利だけで判断しないこと
- 住まいやサービス選びでは、利用者の声と契約内容を分けて確認すること
- 金融機関に関する情報は、一次情報で事実関係を確かめること
これはライブ全編の要約ではありません。タイトルにある「過去最大4兆円」「立ち入り検査」「夏風邪ペダル」について、実際に何が説明されたかは全編の文字起こしで確認できていません。記事では数値や個別企業の状況を断定せず、金融商品や契約を確認する一般的な手順を扱います。
SNSの短い見出しや動画タイトルは、確認を始めるきっかけにはなります。しかし、預金を動かす、住宅の契約を結ぶ、金融機関の信頼性を判断するといった場面では、公式の契約書面、商品説明、行政機関の公表資料まで戻る必要があります。分からない部分が残るなら、急いで申し込んだり解約したりせず、質問を整理して公式窓口へ確認します。
主要テーマ1:外貨預金は「金利」「為替」「手数料」を一組で見ます
外貨預金では、外貨ベースで利息が付いていても、円に換算した受取額が増えるとは限りません。円から外貨へ替える時よりも、円に戻す時の為替レートが円高になれば、為替差損が生じる可能性があります。金融庁も、円から外貨への預け入れと外貨から円への引き出しに通常は為替手数料がかかることを案内しています。
確認したいのは、広告に大きく書かれた年利だけではありません。預け入れ時の適用レート、払い戻し時の適用レート、両替にかかる費用、金利が適用される期間、満期前に動かした場合の条件を並べます。金利が年単位で表示されていても、キャンペーンの対象期間や預入期間が異なると、実際に受け取る利息は変わります。
次の表のように、確認項目を分けると見落としを減らせます。
| 確認する項目 | 見る資料 | 家計で考えること |
|---|---|---|
| 適用金利 | 商品説明書、預金規定 | いつまで、どの通貨に適用されるか |
| 為替レート | 金融機関のレート表 | 円に戻す時に金額がどう変わるか |
| 為替手数料 | 手数料一覧 | 往復でいくらかかるか |
| 中途解約 | 預金規定、商品説明書 | 急な出費が出た時に使えるか |
| 保護の範囲 | 公式説明、預金保険の案内 | 円預金と同じ扱いか |
J-FLECの教材でも、外貨預金は為替手数料が受け取る金利を上回ることがあり得ると説明されています。ここで大切なのは、外貨預金が良いか悪いかを一言で決めることではありません。自分がいつ円に戻す予定か、為替が逆方向に動いた時に生活費へ影響しないか、費用を含めて理解できているかを確認することです。
主要テーマ2:生活に必要なお金は、値動きのあるお金と分けます
外貨預金を含め、為替の影響を受ける資産を持つ場合は、近く使う予定の円を別にしておきます。家賃、税金、教育費、住宅の修繕費、医療費など、円で支払う予定があるお金まで外貨に替えると、円高になった時に必要な金額を確保しにくくなることがあります。
家計では、次の三つに分けて記録します。
- 日々の生活と急な出費に使う円の預金
- 数年以内に使う予定があるお金
- 長い期間の値動きや為替変動を受け入れられるお金
外貨預金を検討するのは、少なくとも最初の二つを確認した後です。収入や資産額だけでなく、働き方、家族構成、借入、今後の予定によって、安心して動かせる金額は変わります。外貨で旅行費用や海外送金を使う予定がある場合と、円で使う予定のないお金を金利目的で置く場合でも、確認すべき条件は異なります。
金融庁は、外貨定期預金について、中途解約では当初の金利が適用されない場合が多いことにも触れています。急な支出に備えるお金は、金利の見た目より、必要な時に円で使えるかを優先します。生活防衛資金の置き場所と、値動きを受け入れる資産の置き場所を分けることは、商品比較より前にできる家計管理です。
主要テーマ3:契約や金融機関の話題は、一次情報へ戻ります
動画タイトルには、工務店のお客様の声と金融庁に関する話題が含まれています。利用者の感想やニュースは、サービスを知る入口として役に立つ一方、個別の契約条件、保証の範囲、手数料、監督上の事実関係まで示すとは限りません。住まいの工事なら見積書、仕様書、契約書、保証書を、金融商品なら商品説明書、約款、手数料表を確認します。
金融機関に関する報道を見た時も、見出しだけで自分の契約を変更する必要はありません。行政機関の公表資料、利用中の金融機関の公式なお知らせ、契約者向けの案内を確認し、影響が分からなければ問い合わせ先へ質問します。記事やSNSの転載ではなく、日付、対象、発表主体を確認する習慣を持つと、似た名称の会社や過去のニュースを取り違えにくくなります。
外貨預金、保険、住宅、投資信託などは、商品ごとに資料の名前が違います。それでも確認の順番は共通しています。何を契約しているか、いつまで使うか、どんな費用とリスクがあるか、困った時の公式窓口はどこかを、一枚のメモにします。契約を変える判断は、その後に行います。
初心者向け:外貨預金を検討する前の10分チェック
まずは、次の五つに答えられるかを確認します。
- このお金を円で使う予定はいつあるか
- 円に戻す時の為替レートが変わると、受取額はどう変わるか
- 預け入れと払い戻しの両方で、どの費用がかかるか
- 金利の適用期間と、中途解約時の扱いはどうなっているか
- 預金保険の対象か、公式資料で確認したか
一つでも資料で確認できない項目があれば、申し込みを急がず、金融機関の公式窓口へ尋ねます。説明を聞いた時は、商品名、通貨、適用レート、手数料、満期、質問した日をメモしておくと、後から比較しやすくなります。家族と相談する場合も、見出しの印象ではなく、同じ資料を見ながら話すことが大切です。
家計・資産形成・副業への落とし込み
家計管理では、外貨預金を円換算の評価額だけでなく、通貨別にも記録します。円で使う予定の支出と、外貨のまま使う予定があるかを分けると、為替変動への備えを考えやすくなります。口座が複数ある場合は、金融機関名、商品名、満期日、公式問い合わせ先を一覧にします。
資産形成では、金利の高さだけで商品を比較しません。為替変動、手数料、流動性、預金保険の扱い、目的との一致を同じ表で確認します。外貨預金とFXは異なる商品であり、仕組みやリスクも異なります。似た言葉だけで判断せず、利用する商品そのものの公式資料を読みます。
副業などで収入が増えた月も、増えたお金をすぐ外貨や投資に回すのではなく、税金、社会保険料、事業の経費、生活防衛資金を先に分けます。収入が不安定な時期ほど、使う時期が近いお金まで値動きの影響を受ける場所へ移さないようにします。
注意点:高い金利、口コミ、報道だけで決めません
外貨預金は、円建てでの元本割れが起こる可能性があり、外貨預金は預金保険の対象外です。これは、個別の商品ごとの条件を読まなくてよいという意味ではありません。通貨、預入期間、手数料、解約条件、金融機関による案内を確認し、自分で理解できない商品に生活資金を入れないことが重要です。
外貨預金に関するメールや広告を見て申し込む場合も、リンクから入力する前に、金融機関の公式サイトを自分で開きます。ログインID、パスワード、認証コード、本人確認書類の画像を、メールやチャットで送るよう求められても応じません。不審な案内や身に覚えのない取引がある場合は、利用中の金融機関の公式窓口へ連絡します。
この記事は、特定の通貨、金融機関、預金商品を勧めるものではありません。為替レートや金利は変動します。大きな金額、相続、住宅購入、退職後の資金など生活に大きく関わる判断は、最新の制度と契約内容を確認し、必要に応じて専門家へ相談してください。
今日からできる三つの行動
1. 外貨預金の通貨と満期日を一枚に書く
保有している場合は、商品名、通貨、残高、満期日、円に戻す予定を記録します。持っていない場合も、家計で近く使う予定のお金を確認するところから始めます。
2. 為替レート表と手数料表を同時に開く
一つの金融機関を選び、預け入れ時と払い戻し時のレート、手数料、金利条件を公式サイトで確認します。数字を比較する前に、どの時点の数字なのかを見ます。
3. 公式資料を見てから質問を一つ作る
商品説明書を読み、「中途解約ではどうなるか」「預金保険の対象か」など、分からない点を一つ書き出します。その質問を公式窓口へ確認することで、見出しではなく契約条件を基準に考えられます。
Q&A:動画で確認できた質問と回答
公開字幕・自動字幕がなく、全編を確認できる確定文字起こしも得られていないため、動画で実際に確認できたQ&Aは0件です。ライブチャットや動画タイトルだけから、質問、回答、学長の発言を推測して掲載していません。
hidekunの学び・実践メモ
金利が高い商品を見ると、利息だけを比べたくなります。しかし、外貨預金では円に替えるまでのレートと費用が結果に影響するため、金利、為替、手数料を一枚に並べることが先だと感じます。日々の生活で使う円と、長い期間の変動を受け入れるお金を分けておくと、相場のニュースを見た時にも慌てにくくなります。
また、金融機関やサービスに関するニュースを見た時は、記事の見出しだけで口座や契約を動かさず、公式のお知らせと自分の契約書面を確認する習慣を持ちます。分からない点を質問にしておくと、相談先でも自分に必要な情報を確かめやすくなります。
まとめ:外貨預金は円に戻す時までを確認します
2026年8月31日の動画タイトルには、外貨預金、住まいのサービス、金融機関に関する話題が含まれています。ライブ全編の発言やQ&Aは確認できていないため、この記事では扱っていません。
代わりに、金利、為替レート、手数料、中途解約、預金保険の扱いを同じ資料で確認する順番を整理しました。金利の数字だけでは、家計に合うかは分かりません。使う時期が近い円を確保し、公式の契約条件を読んでから、自分の目的に合う方法を選びます。