はじめに:残高を見ることと、続けられる金額を決めることは別の作業です
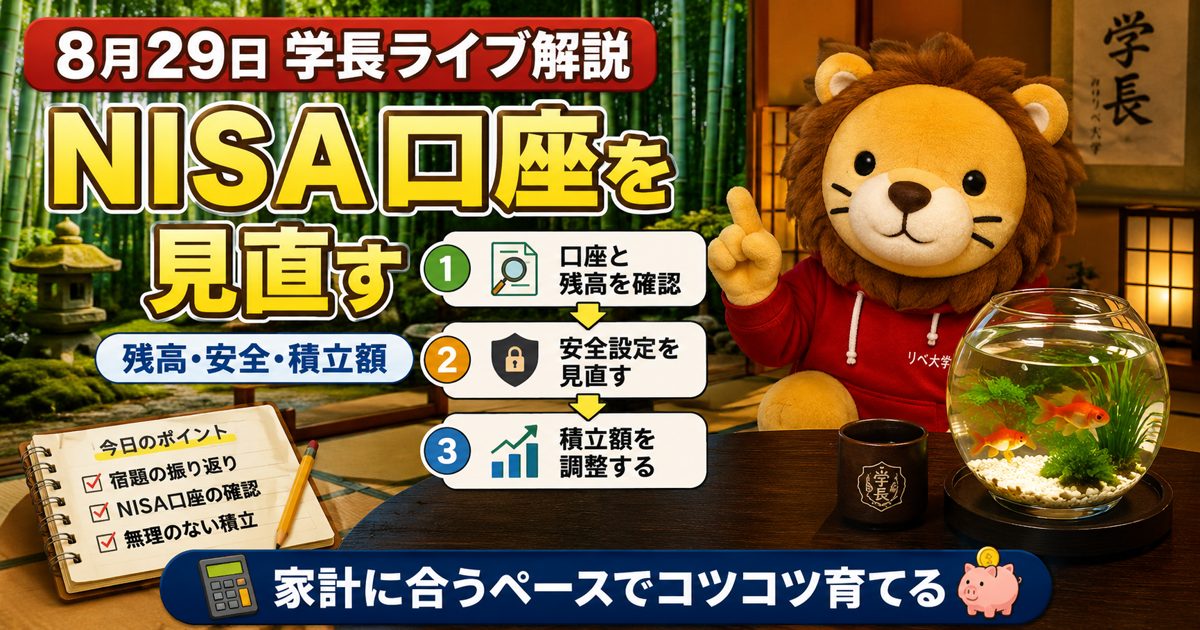
2026年8月29日の両学長ライブは、動画タイトルから、宿題の振り返り、NISA口座が「もぬけの殻」になったという表現、NISAを続けるお金の考え方を主な話題としていることを確認できます。YouTubeのメタ情報では、公開日は2026年8月29日、ライブ開始は日本時間6時44分17秒、動画全体は2時間24分58秒です。
一方、公開字幕・自動字幕は提供されていません。音声は取得を試みましたが、ライブ配信の断片形式のため全編を確認できていません。そこで、ライブ内の具体的な発言、口座残高の変化の原因、個別の質問と回答は推測で掲載しません。この記事では、動画タイトルから確認できる話題と、金融庁の一次情報を分け、NISAを使う人が自分で確認できる順番を整理します。
NISAは、投資で得られた利益が非課税になる制度です。ただし、投資商品の価格は上下し、元本割れの可能性もあります。口座を開いたこと、積立を始めたこと、残高が増えたことを同じ意味にせず、家計と資産を定期的に見直す習慣を作ることが大切です。
今日のライブ全体像:確認できた範囲と記事の扱い
動画の正式タイトルから確認できるテーマは、次の三つです。
- 宿題を振り返り、行動を続けること
- NISA口座の状況を自分で確認すること
- 積立投資と日々の家計のバランスを考えること
これはライブ全編の要約ではありません。また、「もぬけの殻」や「NISA貧乏バー」というタイトル中の表現について、実際に何が起きたのか、どのような結論が示されたのかは、全編の音声で確認できていないため断定しません。この記事では、残高に違和感があった場合の確認、投資額を決める際の家計の整理、証券口座を利用する際の安全確認という一般的な手順を扱います。
投資の判断では、SNSや動画の見出しだけで売買を急ぐ必要はありません。自分の口座、契約内容、生活費、目的を確認してから、必要なら証券会社や公的な相談窓口へ問い合わせます。
主要テーマ1:宿題は「できたこと」と「次に見る数字」を一緒に記録します
家計や資産形成の宿題は、立派な表を最初から作ることではありません。たとえば、今月の固定費を一つ確認した、NISAの積立額を記録した、証券口座にログインした、といった小さな行動を残すだけでも、次の見直しがしやすくなります。
振り返りでは、できなかった理由を責めるより、条件を分けて見ます。時間が取れなかったのか、確認する書類が見つからなかったのか、判断材料が足りなかったのかで、次に取る行動は変わります。原因を一つに決めつけず、「次回は口座の残高だけ見る」「引落日だけカレンダーに書く」のように、作業を小さくします。
おすすめの記録欄は次の四つです。
| 記録する欄 | 書く内容 | 例 |
|---|---|---|
| 日付 | 確認した日 | 8月29日 |
| 見たもの | 口座・家計簿・請求書など | NISAの保有商品と買付履歴 |
| 分かったこと | 数字や条件の事実 | 今月の積立額、次回の買付予定 |
| 次の一歩 | 5分からできる行動 | 二要素認証の設定画面を確認する |
このメモは、相場を予想するためではありません。自分の行動と口座の状態を結び付け、急な不安が起きたときに何を確認すればよいかを分かりやすくするためのものです。家族とお金を共有している場合も、ログイン情報を共有するのではなく、資産の一覧と連絡先を分けて管理すると整理しやすくなります。
主要テーマ2:口座が気になるときは、残高だけでなく履歴と連絡先を確認します
NISA口座の評価額が以前と違うと感じたとき、最初に価格変動だけを原因と決めることはできません。積立設定、買付履歴、売却履歴、配当金の受取方法、入出金、口座を開設している金融機関を順番に見ます。画面に表示される数字には、預り金、保有数量、時価評価額、損益など、意味の異なる項目があります。
確認するときは、証券会社の公式アプリまたはあらかじめ保存した公式URLからログインします。メールやSMSのリンクを入口にすると、偽サイトへ誘導されるリスクがあります。金融庁も、実在する証券会社を装うフィッシングサイトなどを通じた不正アクセス・不正取引に注意を呼びかけています。
次の順番で見ると、慌てずに事実を整理できます。
- 公式サイトまたは公式アプリからログインする
- 保有商品、数量、評価額、買付・売却履歴を確認する
- 直近の入出金、積立設定、登録口座の変更履歴を確認する
- 身に覚えのないログイン、取引、出金先変更がないかを見る
- 不審な点があれば、画面の連絡先ではなく公式サイトの窓口へ自分から連絡する
金融庁は、証券会社が提供する多要素認証や通知サービスを利用し、正しいURLをブックマークから開くこと、口座状況をこまめに確認することを案内しています。認証方式や設定項目は金融機関ごとに異なるため、自分が使う会社の案内を確認します。もし不審な取引が疑われる場合は、記事を読み続けるより先に、その金融機関の公式窓口へ連絡してください。
ここで大切なのは、口座の画面を見て不安になったときに、パスワードや認証コードを誰かに送らないことです。家族や友人に相談する場合も、残高や取引の概要だけにとどめ、ログイン情報は共有しません。
主要テーマ3:NISAの積立は、余ったお金を待つより先に生活費との境界を作ります
NISAは、制度を利用するだけで資産が増える仕組みではありません。投資する商品には値動きがあり、積立額が大きすぎると、急な出費が出たときに家計が苦しくなることがあります。NISAを続けるためには、投資に回すお金と近く使うお金を分けることが出発点になります。
金融庁のNISA特設サイトでは、新しいNISAが2024年から始まり、非課税保有期間が無期限となったことを説明しています。非課税のメリットはありますが、生活費、緊急時の予備資金、近い将来の教育費や住居費まで投資に回す判断を後押しするものではありません。
積立額を考えるときは、次の三つに分けます。
- 日々の生活に使うお金
- 数年以内に使う予定があるお金
- 長期の値動きを受け入れられるお金
この三つ目だけが、NISAでの積立を検討する候補になります。金額は、年齢や収入だけで決めるものではありません。家族構成、住居、借入、働き方、今後の予定によって、安心して続けられる額は変わります。まずは少額で家計への影響を確認し、数か月ごとに積立額を見直す方法もあります。
「周囲が積み立てているから」「非課税枠を使い切りたいから」という理由だけでは、家計に合う金額は分かりません。積立額を増やしたいと感じたときは、生活費の不足を借入で補う状態になっていないか、税金や保険料の支払い予定を忘れていないか、短期で使う資金を分けているかを先に確認します。
初心者向け:積立額を決める前の5分チェック
毎月の投資額を増減するか迷うときは、次の五つをメモします。
- 今月の手取りと、固定費の合計
- 直近1年で予定している大きな支出
- 預金で確保している生活費と緊急時の資金
- 今の積立額を半年続けた場合の家計への影響
- 値下がりしたときにも、慌てて売らずにいられる金額か
最後の項目には、正解の数字はありません。価格が下がったときに生活そのものが不安定になるなら、積立額や商品選びを見直すサインになります。金融商品を選ぶ前には、投資信託の目論見書、手数料、リスク、換金時の条件を読みます。分からない言葉は、そのままにせず、金融機関の説明資料や公的な金融教育の資料で確認します。
家計・資産形成・副業への落とし込み
家計管理では、NISAの積立額を「余裕資金」と呼ぶだけで終わらせず、毎月の予算表に書きます。通信費、保険料、サブスクリプション、家賃、教育費などと同じ表に置くと、増額した月にほかの支出へどのような影響が出るかを見つけやすくなります。
資産形成では、残高の短期的な上下と、積立を続ける判断を分けます。価格が上がったからすぐ増額する、下がったからすぐ解約する、といった判断は、家計の目的から離れやすくなります。確認日を月に一度などと決め、同じ項目を見比べると、日ごとの値動きに振り回されにくくなります。
副業などで収入が増えたときも、増えた分をそのまま投資へ回す前に、税金、社会保険料、事業の経費、生活防衛資金を分けます。収入が月ごとに変わる場合は、固定の積立額を大きくしすぎず、年に数回まとめて家計を見直す方法もあります。
注意点:不安なときほど、公式窓口と記録を優先します
NISA口座の表示に不審な点がある場合、検索結果の広告やSMSのリンクからログインしません。公式アプリ、保存済みのブックマーク、証券会社の公式サイトに記載された窓口を使います。ログインID、パスワード、認証コード、本人確認書類の画像を、メールやチャットで送るよう求められても応じません。
金融庁は、不審なウェブサイトに情報を入力したおそれや身に覚えのない取引がある場合、各証券会社等の窓口への連絡と、速やかなパスワード変更を案内しています。被害や不正アクセスの有無は、このサイトの記事だけでは判断できません。個別の口座について心配がある場合は、利用中の金融機関へ直接確認してください。
また、NISAを含む投資には損失の可能性があります。この記事は特定の商品、銘柄、金融機関、積立額を勧めるものではありません。税金、相続、住宅購入など生活に大きく関わる判断は、最新の制度と自分の契約内容を確認し、必要に応じて専門家へ相談します。
今日からできる三つの行動
1. 公式ブックマークから口座を開き、確認日を決める
証券会社の公式URLをブックマークに登録し、口座の保有商品と履歴を確認します。毎日見る必要はありません。月に一度など、家計簿を付ける日と同じ日に確認すると続けやすくなります。
2. 二要素認証と通知の設定画面を確認する
使っている証券会社が案内する多要素認証、ログイン通知、出金時の確認を見ます。設定できる機能は会社によって異なるため、公式の案内に沿って確認します。
3. 積立額と近い将来の支出を一枚に書く
今の積立額、生活費、近く予定している支出を同じメモに書きます。数字がそろわない場合は、積立額を変えるより、まず請求書や口座明細を確認するところから始めます。
Q&A:動画で確認できた質問と回答
公開字幕・自動字幕がなく、音声の全編確認も完了していないため、動画で実際に確認できたQ&Aは0件です。ライブチャットや動画タイトルだけから、質問・回答・学長の発言を推測して掲載していません。
hidekunの学び・実践メモ
資産形成を続けるうえで、口座残高を見ることは必要ですが、残高だけで良し悪しを決めると不安が大きくなりやすいと感じます。何を保有しているのか、なぜその金額を積み立てているのか、次に使う予定のお金を分けているかを一緒に確認すると、数字を行動につなげやすくなります。
口座の安全確認も、特別な知識が必要な作業ではありません。公式の入口を使い、多要素認証と通知を確認し、いつもと違う履歴があれば金融機関へ連絡するという順番を決めておくと、慌てずに対応しやすくなります。
まとめ:NISAは口座の確認、家計の確認、目的の確認を繰り返して続けます
2026年8月29日の動画タイトルには、宿題の振り返り、NISA口座の確認、積立を続けるお金の考え方が含まれています。ライブ全編の発言やQ&Aは確認できていないため、この記事では扱っていません。
代わりに、口座を公式の入口から開く、保有商品と履歴を確認する、二要素認証や通知を使う、近く使うお金と投資に回すお金を分けるという基本の順番を整理しました。非課税制度を使うことと、家計に合う投資額を決めることは別の作業です。小さな記録を残しながら、自分の生活に無理のない方法を選びます。