はじめに
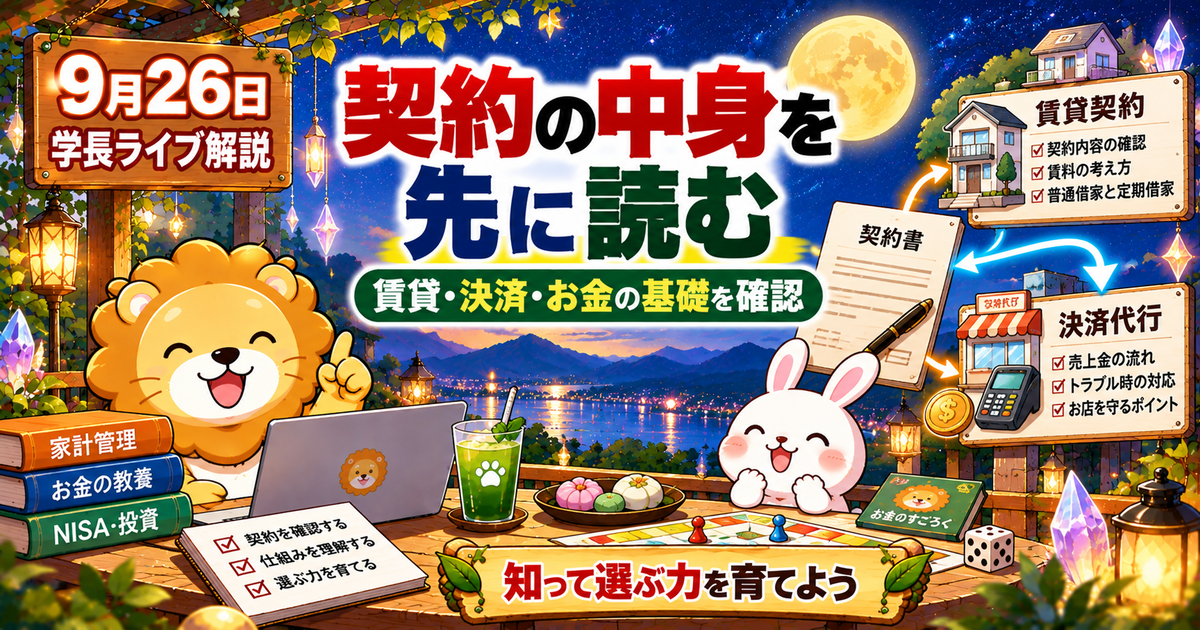
2026年9月26日の両学長ライブは、賃貸住宅の賃料値上げへの向き合い方、決済代行会社の破産により未払いとなっていた売上金の話題、そして親子で学ぶ「お金のすごろく」を中心に進みました。話題は一見ばらばらですが、共通していたのは、目の前の数字や言葉だけで判断せず、契約・仕組み・目的まで確かめる姿勢です。
この記事は、公開字幕と日本語自動字幕が提供されていなかったため、公開済み音声をローカルで全編文字起こしした3,568区間を確認して作成しています。確認範囲は00:02:11から02:11:41までで、表示上の動画時間は2時間12分3秒です。発話のない冒頭約2分11秒と終端約22秒を除き、3分を超える不自然な欠落は確認していません。ライブ内での説明と、国土交通省・金融庁の一次情報による補足は区別して記します。
今日のライブ全体像
前半では、賃料値上げを断った場合に調停へ進む可能性、普通借家契約と定期借家契約の違いが質問形式で扱われました。学長は、値上げを受け入れるかどうかを考える際にも、まず自分の契約がどちらなのかを確認する必要があると説明しています。
中盤では、配信タイトルにもある決済代行会社「全東信」の破産と、加盟店の売上金について取り上げられました。学長は公開情報を調べた範囲での整理だと断った上で、カード会社と店舗の契約関係、決済代行会社が間に入る資金の流れを図にして説明しました。今回の支払いは個別の契約関係と残っていた資金が背景にある珍しい事例として紹介されており、同じ結果を他社や別の破産案件に当てはめられるわけではありません。
後半は、リベシティオフィスに置かれている「お金のすごろく」の紹介です。貯める・稼ぐ・増やす・守る・使うという五つの力を、資産だけでなく幸福度も含めて考えるゲームとして説明されました。子ども会員の体験談から、正解を暗記するより、選択と結果を繰り返し考える学び方が見えてきます。
主要テーマ1:賃料値上げは、まず契約の種類を確認する
ライブでは、賃料値上げを断り続けた場合、貸主との話合いが調停に進む可能性はあるかという質問がありました。学長は可能性自体はあるとしつつ、手間や費用との関係で一律に起こるものではないと説明しました。また、仮に後から値上げ額が認められる場面では、差額を遡って精算することがあり得るため、単に「断れば終わり」とは考えない方がよいという趣旨も述べています。
ここで重要なのが普通借家か定期借家かです。ライブ内では、賃料値上げを受け入れない選択の話は普通借家契約を前提にしていると明示されました。定期借家は期間満了で更新されずに終了する契約であり、再契約するかどうかは別の合意になります。
国土交通省も、定期建物賃貸借は期間満了により更新されず契約が終了する制度であると案内しています。一方、普通建物賃貸借では、正当事由がない限り貸主から更新拒絶ができないという違いが示されています。個別の賃料交渉は契約書、特約、地域の相場、当事者の事情で結論が変わるため、通知を受けたら契約書を確認し、必要に応じて自治体の相談窓口や専門家へ相談する順番が落ち着いています。
家計に落とすときは、値上げ通知を受けた日、現在の家賃、提示額、契約種別、更新日、支払期限を一枚に書き出します。そのうえで、値上げを受け入れた場合の年間増額、交渉する場合の連絡履歴、住み替える場合の初期費用と通勤時間まで比較します。感情的に返事を急ぐより、比較する数字を先にそろえる方が判断しやすくなります。
主要テーマ2:決済代行の破産は、資金の流れと契約を分けて見る
ライブ中盤では、「全東信」の破産後に加盟店へ売上金が支払われることになったという話題が扱われました。学長は、カード利用者が支払った代金、カード会社、決済代行会社、店舗の関係を図にし、一般的に想像しやすい資金の流れと、今回説明された契約上の関係が同じではない可能性を解説しました。
配信内の説明によれば、カード会社と店舗の契約関係が基礎にあり、決済代行会社は間に入って支払いを取りまとめる役割だったという整理です。カード会社側にまだ資金が残っていたこと、破産管財人とカード会社の間で契約関係を整理したことが、店舗への支払いにつながったと紹介されました。ただし学長自身も公開情報を短時間で確認した説明だと留保しています。金額、支払時期、対象範囲、法的評価は、破産管財人や関係会社の正式な案内を優先して確認する必要があります。
この話は副業や小さな事業をしている人にとっても他人事ではありません。売上が発生した時点、決済会社から入金される時点、口座に着金した時点は同じではありません。売上帳、請求書、決済サービスの明細、入金口座の明細を照合する習慣があれば、未入金の発見が早くなります。
個人事業や副業では、一社のサービスだけに情報を預けないことも大切です。契約書・利用規約・振込予定日・問い合わせ窓口を保存し、毎月の締め日に「売上計上額」「決済済み額」「未入金額」「実際の着金額」を照合します。これは相手を疑うためではなく、資金繰りと事実確認を分けるための作業です。事業用のお金と生活費を同じ口座で混ぜないことも、異常を見つけやすくします。
主要テーマ3:お金の教育は、五つの力を選びながら学ぶ
後半では、お金のすごろくが紹介されました。ゲーム内では、資産額だけでなく幸福度もそろえることが目標とされ、貯める・稼ぐ・増やす・守る・使うの五つの力をカードで選びながら進める仕組みです。学長は、稼ぐ力だけでは支出が大きければお金が残らず、守る力がなければ失うことがある、と説明しました。使う力も幸福度と関係するため、単純に資産額だけを最大化するゲームにはしていないという話でした。
紹介された保護者からの体験談では、小学4年生の子どもが、支出を減らすこと、予期しない出来事に備えること、投資先を自分で考えることをゲームの中で言語化していたと語られました。これは子どもが投資商品を選ぶことを勧める話ではありません。生活の選択には収入・支出・備え・使い方のつながりがあると、体験を通じて理解する例として受け取るのがよさそうです。
大人の家計にも同じ考え方を使えます。給与や副業の収入を増やす計画だけでなく、固定費を見直す、緊急資金を確保する、長期の資産形成を続ける、家族や自分が納得できる使い道を決める、といった役割に分けます。一つの数字で家計全体を評価せず、役割の異なるお金を同じ土俵に載せないことが、日々の判断を軽くします。
初心者向け解説:分配金と投資の見え方を確かめる
質問への回答の中で、毎月分配型の商品と「たこ足配当」という言葉が出ました。ここは言葉の勢いだけで避けるのではなく、分配の原資と自分の目的を確認する場面です。金融庁は、投資信託の分配金には利益に当たる普通分配金のほか、投資家にとって元本の払い戻しに当たる元本払戻金(特別分配金)があると説明しています。分配金が出た事実だけで運用成果を判断せず、基準価額、分配の内訳、信託報酬、保有目的を合わせて確認します。
ライブでは国内株式の指数に関する質問もあり、日本株の比率を増やしたいなら指数の性質を見て選ぶ話がありました。指数名だけで優劣を決めるのではなく、何に連動する商品か、保有資産全体の地域・資産クラスの偏り、費用、値動きを許容できる期間を確認することが土台になります。
資産形成へ落とし込むなら、生活費や数年以内に使う予定のお金を投資と混ぜず、積立額を家計の余剰から決めます。投資信託を選ぶときは、分配金の有無だけでなく、目論見書と運用報告書で商品性を読み、NISAを使う場合も制度の対象商品と自分の方針を確かめます。投資判断には損失の可能性があります。
家計・資産形成・稼ぐ力への落とし込み
家計管理では、今回の賃料の話を「固定費を契約から確認する練習」として使えます。家賃、通信費、保険料、サブスクリプションは、支払額だけでなく更新日・解約条件・値上げ条件を一緒に記録します。更新の連絡が来た時点で初めて慌てるのではなく、年に一度、契約書と明細を見直す日を決めると整理しやすくなります。
資産形成では、預金、緊急資金、長期投資を役割ごとに置きます。まとまった支出の予定があるお金まで値動きのある資産に寄せると、必要な時期に売却を迫られるかもしれません。分配金、利回り、ランキングだけを先に見ず、いつ使う資金かを先に決める順番が役立ちます。
稼ぐ力では、売上と入金を分けて管理します。副業で販売やサービス提供をしているなら、決済サービスの入金予定表と銀行明細を月ごとに照合します。未入金に気付いたら、取引日、注文番号、決済手段、利用規約、問い合わせ記録を整理します。相手先の破産や障害のニュースを見かけたときほど、SNSの断片ではなく自分の契約と公式案内を確認する姿勢が重要です。
注意点
賃料の交渉や更新拒絶は、契約類型と個別事情で扱いが異なります。ライブの回答は考える入口として役立ちますが、個別の法的判断ではありません。通知書、契約書、特約を手元に置き、期限が迫るときは公的相談窓口や専門家に相談してください。
決済代行会社の破産に関する話も、今回の契約関係と資金の残り方を前提にした説明です。別の事業者で店舗への支払いが行われることを意味しません。事業者からの正式なお知らせ、破産管財人の案内、カード会社の案内を確認し、入金予定を安易に売上見込みとして使わない方が安全です。
金融教育やゲームは、仕組みを知るきっかけになりますが、家庭ごとの家計や投資判断を代わりに決めるものではありません。子どもには金額の多寡だけでなく、家族の目的、使う喜び、損失の可能性も年齢に合わせて話す余地があります。
今日からできる行動
- 賃貸借契約書を開き、普通借家か定期借家か、契約満了日と更新条件を確認する。
- 家計の固定費を一つ選び、金額・更新日・解約条件・問い合わせ先を一覧へ転記する。
- 副業や事業の売上がある人は、今月の売上帳と銀行の着金額を照合する。
- 投資信託を保有している人は、分配金の内訳と費用を運用報告書で確認する。
- 家族でお金の話をするなら、「増えたか」だけでなく「何のために使うか」も一緒に話す。
小さな確認を積み重ねると、急な通知やニュースに触れたときも、まず自分の契約と数字に戻れます。
確認済みQ&A
賃料値上げを断り続けると、調停まで進むことはある?
質問では、賃料値上げを断り続けた場合に法的手続きへ進む可能性が尋ねられました。学長は、可能性はあるが一律ではなく、貸主側の判断や手間・費用との関係によると回答しました。また、後から差額が認められる場合の精算リスクにも触れています。ここでは、手続きを恐れて結論を急ぐより、契約書と通知内容を確認して対応を決めるという点を押さえたいところです。
普通借家と定期借家で、賃料の話はどう違う?
普通借家を前提にした話であり、定期借家は期間満了で契約が終了するため、更新の場面を同じようには扱えないという説明がありました。国土交通省の案内も、定期建物賃貸借は更新されずに終了する仕組みで、双方が合意すれば再契約できるとしています。契約書の名称だけでなく、期間・特約・事前説明書面も確認します。
お金のすごろくをネット版にする予定はある?
視聴者からネット版について質問がありました。学長は、オンライン化は更新しやすい利点がある一方、開発体制やコストを含めて検討段階であると回答しました。販売や提供が決まったという発表ではないため、現時点では予定として断定しないことが必要です。
hidekunの学び・実践メモ
今回の配信で印象に残ったのは、賃貸、決済、投資、金融教育という別々の話題が、どれも「どの契約か」「お金はどこからどこへ動くか」「何のために使うか」を確認する問いへ戻っていたことです。情報量が多いと、結論だけを覚えたくなります。しかし家賃の値上げを断れるか、売上金が払われるか、分配金を受け取るかといった問いは、条件が変われば答えも変わります。
私はまず、自分の家計で更新日と契約種別を確認し、副業の売上と入金の照合日を月末に固定したいです。投資についても、分配額ではなく、保有目的と費用を見直す時間を取ります。小さな仕組みを作れば、ニュースや周囲の意見に振り回されず、自分の数字に戻れると感じました。
まとめ
9月26日のライブは、賃料交渉、決済代行の破産、お金のすごろくを通じて、判断の前に仕組みを確かめる大切さを伝える回でした。賃貸では契約種別と更新条件、事業では売上と入金の流れ、投資では分配金の内訳と目的を確認します。
すべてを一度に整える必要はありません。契約書を一つ開く、口座明細を一度照合する、家族と使い道を話す。こうした小さな行動が、家計・資産形成・稼ぐ力をつなぐ土台になります。
参考情報
情報基準日:2026年9月26日