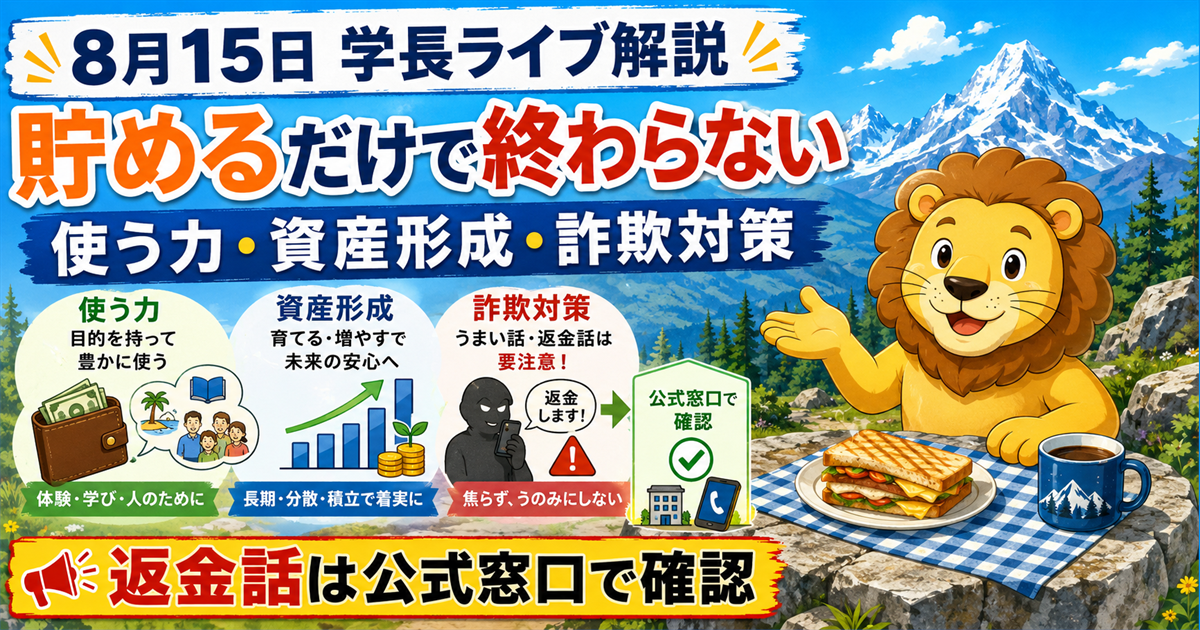
2026年8月15日の両学長ライブでは、チャンネル登録者数1,000万人到達に伴うダイヤモンドの盾の話題に加え、資産を作った後に「使わなすぎた」と感じること、住まい・投資・相続に関する相談、そして被害回復型の詐欺への注意が取り上げられました。
YouTubeメタ情報上の公開開始時刻は日本時間で2026年8月15日6時39分52秒、ライブ冒頭では「8月15日土曜日、朝6時41分」と案内されていました。タイトルの【8/15 8:30まで】とも日付が一致するため、本記事は8月15日配信として整理します。動画の長さは約2時間37分49秒です。公開字幕・自動字幕は取得できなかったため、音声を自動文字起こしし、0分1秒44分から約1時間45分30秒までを確認しました。冒頭約1分44秒と、その後の約52分19秒は未確認です。聞き取りにくい固有名詞、金額、個別事情は断定せず、確認できた発言の趣旨を要約しています。情報の基準日は2026年8月15日です。
今日のライブで押さえたい三つのテーマ
一つ目は、資産形成の目的を残高だけに置かないことです。ライブのタイトルでは、金融資産1,000万円超の人を対象にした「お金を使わなすぎた」という後悔に触れられました。ここで大切なのは、貯めることと使うことを対立させないことです。将来の不安に備えるお金と、いまの生活を豊かにするお金を、同じ財布の中で曖昧に扱わない。目的ごとに分け、納得して使うための計画を作る視点が伝わってきました。
二つ目は、住まい、相続、投資のように正解が一つではない問題を、生活全体から考えることです。家が欲しい気持ち、金利への不安、老後の住まい、家族の資産の手続きは、数字だけでは決められません。収入、家族構成、将来にしたい暮らし、現金の余力、支出の見通しを一つずつ確かめることが必要です。
三つ目は、被害に遭った後の「取り戻したい」という気持ちが、次の詐欺に利用されることです。被害回復を名乗り、保証金や手数料を求める連絡には特に注意が必要です。返信や送金の前に、警察、金融機関、行政の公式窓口へ直接確認するという、地味でも大切な順番を学びました。
ダイヤモンドの盾の話から考える、積み重ねの見え方
ライブでは、YouTubeの登録者数1,000万人到達に伴って届いたダイヤモンドの盾が紹介されました。箱、手紙、アタッシュケース、実物の重さに触れながら、長く情報発信を続けた結果として受け取った出来事が語られています。
印象に残ったのは、目に見える記念品だけを成果としていなかったことです。毎日の小さな発信や、視聴者が行動した積み重ねがあって初めて、大きな節目として見える形になる。家計でも同じで、ある日突然資産が整うわけではありません。固定費を見直す、不要な借入れを減らす、生活防衛資金を用意する、学びを行動に移すといった地味な積み重ねが、あとから選択肢として現れます。
hidekunとしては、数字が伸びた日だけを成功と数えるより、「今月も家計を見た」「必要な確認をした」「人に役立つ作業を一つ進めた」と記録する方が続けやすいと感じました。成果が出るまでの時間を短く見積もらないことも、長く続けるための守る力になります。
貯める力を、使う力につなげる
資産形成を始めると、使うことに罪悪感を覚える場合があります。特に、これまで節約を頑張ってきた人ほど、残高が減ることに強く反応しやすいかもしれません。しかし、お金は数字を増やすためだけにあるものではなく、生活の選択肢を増やすための道具でもあります。
ライブで触れられた「使わなすぎた後悔」は、浪費を勧める話ではありません。教育、健康、住環境、家族や友人との時間、仕事に必要な学びなど、自分が大事にしたいことに使う余地を残せているかを問い直す話だと受け取りました。使う目的を決めずに貯め続けると、資産があっても判断が難しくなります。
そこで、私は次の四つに分けて考えることにしました。
- 日々の生活を回すためのお金
- 急な病気、失業、修理などに備えるお金
- 将来のために長期で育てるお金
- いまの人生を豊かにするために使うお金
四つ目を「余ったら使うお金」にしないのがポイントです。旅行、学び、親孝行、趣味、働きやすくする道具など、使いたいことを先に言葉にします。その上で、家計に無理がない金額と時期を決めます。こうしておくと、勢いの出費ではなく、自分の価値観に沿った支出に近づけます。
使う予定を家計に置く小さな練習
いきなり大きな支出を決める必要はありません。たとえば今月なら、会いたかった人と食事をする、仕事で長く使う道具を修理する、気になっていた本や講座を一つ選ぶ、といった小さな予定から始められます。使った後に「満足度はどうだったか」「次も同じことに使いたいか」を短く記録すると、自分にとって価値のある支出が見えます。
反対に、疲れや焦りを埋めるための買い物、比較を十分にしない高額な契約、他人の生活に合わせるための見栄の支出は、目的を見失いやすい部分です。使う力とは金額を増やすことではなく、使わない選択も含めて、自分で納得できる判断を増やすことだと考えます。貯蓄率だけで自分を評価せず、生活の安心、体験、学び、人とのつながりをどう配分したいかを、家計簿や予定表で見直してみたいです。
家族と暮らしている場合は、使う目的を一人で決め切らず、先に話題にしておくことも役立ちます。金額の大きさではなく、「何のために」「いつまでに」「家計のどこから出すか」を共有すると、後から不安や誤解が生まれにくくなります。貯める目標と使う目標を同じ表に並べるだけでも、資産形成が暮らしから離れにくくなります。
住宅購入は、金利だけで急がない
ライブでは、金利上昇が気になる中で、子どもができたら賃貸の広い家へ移るか、今の金利で住宅を買うかという相談がありました。相談者には投資信託や高配当株を含む金融資産があるという前提も示されましたが、学長は「どちらがその人を幸せにするか」は他人には分からない、という趣旨で話していました。
これはとても実用的な姿勢です。住宅は金利、物件価格、家賃だけでは決まりません。通勤、子育て、親との距離、転勤の可能性、住み替えたい時期、修繕費、老後の暮らしなど、生活に関わる条件が重なります。住宅を買うこと自体に反対するのではなく、買った結果として家計が苦しくならない範囲を考えるべきだという説明でした。
検討するときは、購入後の毎月返済だけでなく、税金、管理費、修繕積立金、火災保険、家具家電、引っ越し費用も家計に置いてみます。賃貸なら更新料や将来の家賃、購入なら売却・住み替えの可能性も含めて比べます。どちらが得かを急いで決めるより、「選んだ後にも生活防衛資金が残るか」「家族が納得しているか」を確認する方が、後悔を減らしやすいと感じます。
投資は、迷う時間よりも全体の設計を優先する
投資信託について、全世界株式型と米国株式型のどちらを積み立てるか、ポイントのために買付先を変えるべきかという相談もありました。ライブでは、差が小さい選択に悩み続けるより、積立を続けられる仕組みと資産全体の配分を整える方が大切という趣旨が繰り返されました。
特定の投資信託や株式を記事として推すことはしません。投資には価格変動があり、元本割れの可能性があります。NISAは運用益が非課税になる制度ですが、利益や元本を保証する制度ではありません。金融庁のNISA特設サイトでは、長期・積立・分散を踏まえた資産形成の考え方が紹介されています。制度名だけでなく、自分の生活防衛資金、使う予定のあるお金、値動きへの耐えやすさを確認してから判断したいところです。
個別株の相談では、保有比率が大きくなる銘柄を無理に買い増さず、同じ分野の別の選択肢や、資金に余裕ができてからの購入も考えられるという話が出ました。大事なのは、銘柄名に引っ張られてルールを崩さないことです。先に決めた配分があるなら、なぜその上限にしたのかをもう一度確認します。
被害回復型の詐欺は、焦りと期待を利用する
今回もっとも慎重に受け取りたいテーマが、被害回復型の詐欺です。ライブでは、過去に詐欺被害に遭った人へ「犯人が捕まった」「被害額に補償を上乗せして返金できる」「海外口座や保証金が必要」といった連絡が来る例が話されました。失ったお金を取り戻したいという気持ちがあるほど、もっともらしい説明を信じたくなるのが怖いところです。
金融庁は、振込先の預金口座等に残金がある場合、振り込め詐欺救済法に基づく被害回復分配金の支払手続の対象となる可能性を案内しています。一方で、被害に遭った場合はまず警察と振込先の金融機関へ連絡するよう示しています。金融庁の被害回復分配金に関する案内を確認し、突然届いた相手の連絡先ではなく、自分で調べた公式の窓口から相談することが重要です。
SNS型の投資詐欺やロマンス詐欺についても、金融庁は、返金を申し出ても返金されない、送金後に連絡が取れなくなるといった相談が多いと注意喚起しています。SNS等を利用した投資勧誘への注意では、取引相手が登録を受けた事業者かを確認することや、トラブル時には相談窓口や最寄りの警察署へ相談することが案内されています。
特に注意したいのは、次のような言葉です。
- 返金のために保証金、税金、解除料が必要
- 今だけ手続きすれば全額または上乗せして戻る
- 海外の口座を作れば受け取れる
- 資金が凍結される、逮捕されると急がせる
- 実在する組織名や専門家の名前を出し、連絡先は相手が指定する
本物かどうかを、届いたメッセージのリンクや電話番号で確認してはいけません。公式サイトを自分で検索し、掲載された連絡先へ直接問い合わせます。証拠となるメッセージ、振込記録、URL、口座情報は消さずに保存し、家族や信頼できる人にも共有します。被害額を取り戻したい気持ちは自然です。その気持ちを責めず、次の送金を止めることを最優先にしたいです。
相続や家族の健康は、抱え込みすぎない
Q&Aでは、86歳の母が保有する株式と相続手続き、そして72歳の母の急な体調不良と介護・子育て・仕事の両立に関する相談がありました。こうしたテーマは、費用だけで専門家への依頼を決めにくい分野です。財産の内容、相続人の関係、期限、家族の体調、手続きをする人の負担によって、必要な支援が変わります。
相続税の申告や手続きは、国税庁の相続税・贈与税の案内や、税理士に依頼する場合の案内を確認できます。税金と権利関係では相談先が異なる場合もあります。見積もり、対応範囲、期限、誰が何を担うのかを整理してから、必要に応じて税理士、弁護士、司法書士などの専門家へ相談する流れが現実的です。
健康や介護の問題では、本人と家族だけで抱え込まず、主治医、地域包括支援センター、自治体の相談窓口など、状況に合う支援先へつなぐことが大切です。お金の判断も、家族の体力や時間を含めて考える必要があります。少し止まって相談することは、行動を遅らせることではなく、続けられる形を探す行動です。
ライブ内のQ&Aから学ぶ
個別相談の結論は、年齢、家族、資産、地域、契約内容によって変わります。ここでは、確認できた質問をもとに、判断の視点として整理します。
Q1. 長期保有目的で買った個別株がMBOになったら、どう考えますか?
MBOの条件、買付価格、期限、保有目的を確認します。ライブでは、経営陣などが株式を買い取り、上場廃止につながる場合があるという基本から確認されました。個別の応募判断は、公開買付届出書などの公式資料、証券会社の案内を確認し、分からない点は取引先へ相談します。
Q2. 賃料改定の申し入れが届いたら、すぐに増額分を振り込むべきですか?
通知を受け取っても、内容を読まずに増額分を振り込むのではなく、契約書と根拠を確認するという趣旨が示されました。賃貸借契約は個別の契約内容で扱いが変わるため、大家や管理会社との記録を残し、必要なら自治体の相談窓口や法律の専門家へ相談します。
Q3. 投資信託の買付先を、ポイントのために変えるべきですか?
手数料、実質コスト、積立設定のしやすさを見ます。ライブでは、差が小さい部分で迷い続けて積立自体を崩すより、長く続けられる仕組みを優先するという考え方が語られました。
Q4. 相続手続きは、税理士に依頼した方がよいですか?
財産の内容、相続人、申告期限、必要書類、手続きの難しさで変わります。費用だけでなく、依頼範囲と自分たちで対応できる範囲を見積もり、税のことは税理士、権利関係は弁護士など、論点に合う相談先を検討します。
Q5. 家族の体調不良と仕事・子育てを同時に抱えたとき、まず何をしますか?
一人で抱え込まず、医療機関、家族、地域の相談先へつなぐことです。ライブでも、急な体調変化の場面では周囲の支援を借りる重要性が話されました。家計の話より先に、本人の安全と支援体制を整えます。
Q6. NISAで全世界株式型と米国株式型を両方積み立てています。一本に絞るべきですか?
商品名の勝ち負けではなく、資産全体の配分、重複、積立額、リスク許容度を確認します。ライブでは、中身の重なりを理解したうえで、細かな差に振り回されすぎないことが語られました。
Q7. 個別株の比率が一銘柄だけ大きくなりそうです。買い増しは控えるべきですか?
自分で決めた一銘柄・一業種の上限を見直します。ライブでは、無理に買わない、似た分野の別の選択肢を探す、今後の買付で調整するという考え方が出ました。特定銘柄への集中は値動きの影響を受けやすくなります。
Q8. 高配当株では、板や大口の注文を毎日追う必要がありますか?
長期保有を前提とするなら、日々の板情報より、事業内容、財務、配当を続けられるか、購入時の利回りなどを確認するという趣旨でした。短期取引の情報と長期投資の判断材料を混同しないことが大切です。
Q9. 車検と高額な買い物が重なり、教育費を崩しそうです。どう備えますか?
車検のように時期を予測できる支出は、特別費として毎月または毎年積み立てておく考え方が示されました。教育費や生活防衛資金を使う前に、予測できる大型支出の一覧を作ります。
Q10. 好きな仕事を親に否定されて悲しいとき、どう考えますか?
ライブでは、社会の役に立つ仕事で、自分が好きだと言えること自体に価値があると語られました。親の価値観をすぐに変えようとするより、自分の生活を自分で支え、少し距離を取りながら続ける選択もあります。
Q11. 家を買うか賃貸を続けるか、金利が上がる前に決めるべきですか?
金利だけで決めず、住みたい暮らし、家族の希望、資産、購入後の家計余力、住み替えの可能性を並べます。どちらが幸福につながるかは一律に決められないため、生活全体の優先順位を先に言葉にします。
Q12. 詐欺被害の返金をうたう連絡が来たら、どう対応しますか?
相手の指示で口座を作ったり、保証金や手数料を送ったりしないことです。メッセージを保存し、振込先金融機関と警察へ相談します。金融庁の案内のように、公式情報から自分でたどった窓口を使います。
まとめ|使うことも、守ることも、目的から考える
8月15日のライブは、大きな節目を喜ぶ話から始まり、資産形成、住まい、相続、投資、詐欺対策まで、生活に近い判断を幅広く扱いました。共通していたのは、数字や制度名だけで決めず、「自分は何を大切にしたいのか」を先に置くことです。
貯める力が育つと、使う判断が次の課題になります。使うことを怖がりすぎず、目的と上限を決める。家や投資では、目先の条件だけで急がず、生活全体を見渡す。詐欺が疑われる連絡では、取り戻したい気持ちに任せず、公式窓口と第三者へ確認する。この三つを意識して、資産を生活の安心と選択肢につなげていきたいです。
この記事はライブの内容を要約した学習メモであり、個別の投資、住宅購入、相続、法律、税務の判断を勧めるものではありません。契約や送金を伴う判断は、公式情報と専門家への相談を踏まえて行ってください。


